Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
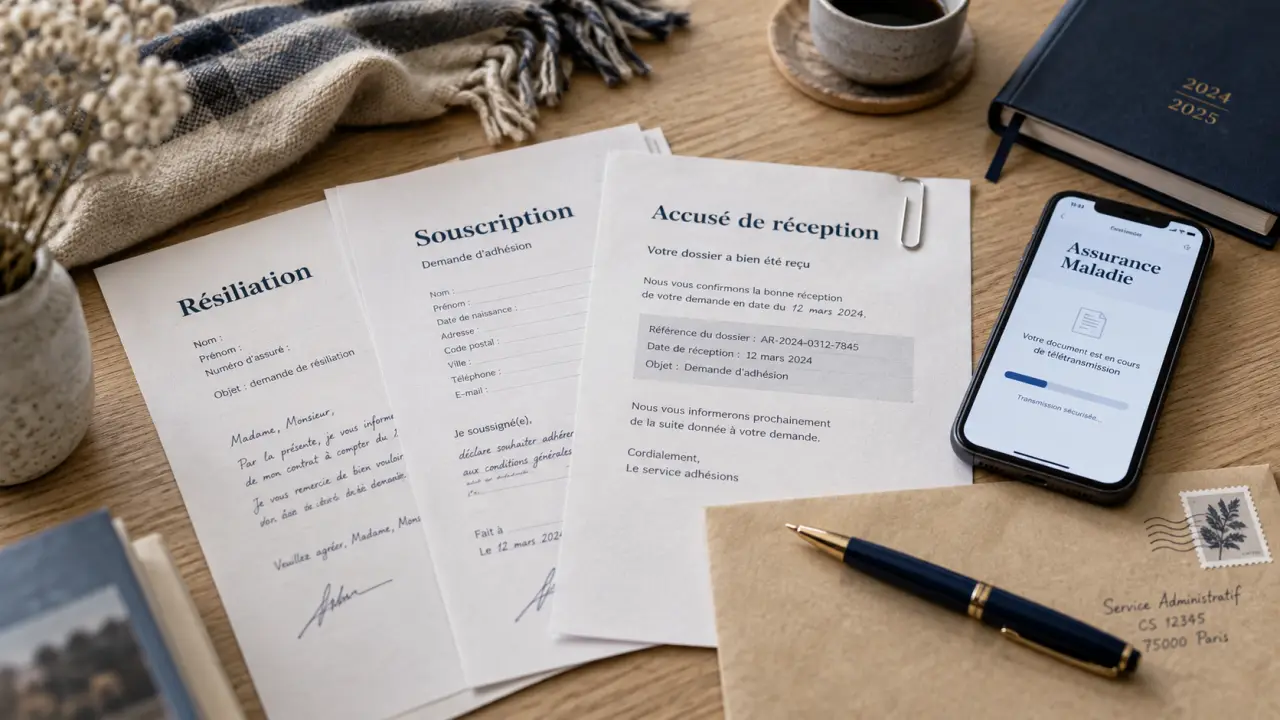
Changer de complémentaire santé demande surtout de bien coordonner trois dates : la fin de l’ancien contrat, la prise d’effet du nouveau et l’activation de la télétransmission avec l’Assurance Maladie. Après douze mois d’adhésion, la résiliation infra-annuelle permet en principe de partir à tout moment, sans frais ni justification. Avant ce délai, il faut attendre l’échéance du contrat ou invoquer une situation permettant une résiliation anticipée.
Identifier le bon moment pour résilier votre contrat
Pour savoir quand changer de mutuelle santé, commencez par vérifier l’ancienneté exacte de votre adhésion. Consultez votre certificat d’adhésion, votre avis d’échéance ou votre espace adhérent. Ces documents indiquent généralement la date de souscription, la date anniversaire et les modalités de résiliation prévues par l’organisme.
Après douze mois : la résiliation infra-annuelle
Depuis la loi du 14 juillet 2019, un contrat de mutuelle individuelle détenu depuis au moins douze mois peut être résilié à tout moment. La résiliation infra-annuelle s’effectue sans pénalité et sans justification. Elle prend généralement effet un mois après la réception de la demande par l’assureur.
Vous n’avez donc plus besoin d’attendre la date anniversaire pour changer de couverture. Ce dispositif peut être utile si vos garanties ne correspondent plus à vos besoins, si votre cotisation a augmenté ou si vous avez trouvé une offre plus adaptée. Vérifiez toutefois la confirmation de résiliation et la date exacte de fin du contrat avant de modifier vos prélèvements.
Avant un an : échéance ou motif légitime
Lorsque le contrat a moins d’un an, la résiliation à l’échéance reste la solution habituelle. Le préavis prévu est souvent de deux mois avant la date anniversaire. La loi Chatel impose également à l’assureur de vous informer, dans l’avis d’échéance, de la possibilité de ne pas reconduire le contrat.
Une résiliation anticipée peut aussi être envisageable après un changement de situation ayant une incidence sur la couverture : déménagement, mariage, divorce, naissance, changement professionnel, départ à la retraite ou perte d’emploi. La demande doit habituellement être envoyée dans les trois mois suivant l’événement, avec le justificatif correspondant. La résiliation intervient alors généralement trente jours après la réception de la demande.
| Votre situation | Solution de résiliation | Délai à retenir |
|---|---|---|
| Contrat de plus d’un an | Résiliation infra-annuelle | Effet généralement un mois après réception |
| Contrat de moins d’un an | Résiliation à l’échéance | Souvent deux mois avant la date anniversaire |
| Changement de situation | Motif légitime avec justificatif | Demande dans les trois mois suivant le changement |
| Mutuelle d’entreprise obligatoire ou CSS | Résiliation anticipée | Dès que l’adhésion obligatoire ou le droit est établi |
Comparer une nouvelle mutuelle au-delà du prix affiché
Une cotisation basse n’est intéressante que si les garanties correspondent à vos dépenses réelles. Avant de souscrire, reprenez vos remboursements des douze derniers mois : consultations avec dépassements d’honoraires, lunettes, soins dentaires, hospitalisation, médecines complémentaires ou appareillage. Cette analyse aide à éviter les options inutiles et à repérer les postes qui entraînent un reste à charge important.
Lire les garanties selon vos besoins
Une bonne couverture ne se résume pas à une ligne consacrée à l’hospitalisation ou à l’optique. Chaque poste compte, mais leur importance varie selon votre situation. Un jeune actif peut privilégier les consultations et l’hospitalisation. Une famille peut surveiller davantage l’orthodontie et l’optique. Un retraité accordera souvent plus d’attention aux prothèses dentaires, à l’audition et aux dépassements d’honoraires.
Comparez donc les garanties poste par poste. Regardez les pourcentages de remboursement, les forfaits en euros, les plafonds annuels et les exclusions. Vérifiez aussi si le niveau annoncé s’applique à chaque acte, à chaque bénéficiaire ou à une période déterminée. Cette lecture permet de comparer des contrats équivalents, plutôt que de choisir uniquement la mensualité la plus basse.
Contrôler les limites qui modifient réellement le budget
Demandez ou consultez le tableau des garanties avant de signer. Vérifiez notamment les délais de carence, les plafonds de remboursement, les conditions d’accès à un réseau de soins et la prise en charge des chambres particulières. Une garantie affichée à 200 % ne signifie pas que toutes vos dépenses seront remboursées. Elle s’apprécie par rapport à la base de remboursement de l’Assurance Maladie, et pas nécessairement au tarif facturé par le praticien.
Un comparatif personnalisé réalisé avec un nouvel assureur ou un courtier peut faciliter cette analyse. Pour obtenir une comparaison utile, indiquez vos dépenses habituelles et examinez des niveaux de garanties équivalents. L’objectif est de trouver un équilibre entre cotisation et couverture, sans payer pour des prestations dont vous n’avez pas l’usage.
Organiser le changement dans le bon ordre
Pour éviter une rupture de couverture, ne résiliez pas l’ancienne mutuelle avant d’avoir obtenu l’accord de la nouvelle et sa date de prise d’effet. Le nouveau contrat doit commencer au plus tard le lendemain de la fin de l’ancien. Un chevauchement peut aussi compliquer la gestion des prélèvements et de la télétransmission.
- Choisissez et souscrivez la nouvelle complémentaire santé après avoir comparé les garanties, le tarif et les éventuels délais de carence.
- Fixez la date de prise d’effet en tenant compte du délai de résiliation de l’ancien contrat.
- Résiliez ou mandatez le nouvel organisme pour effectuer la démarche à votre place.
- Conservez les preuves : confirmation de souscription, demande de résiliation, accusé de réception et courrier indiquant la fin du contrat.
- Contrôlez vos prélèvements le mois suivant pour vérifier que l’ancienne cotisation n’est plus débitée.
Le nouvel assureur peut souvent résilier l’ancienne mutuelle en votre nom grâce à un mandat de résiliation. Cette solution limite les erreurs de calendrier et évite d’envoyer plusieurs demandes. Si vous préférez agir seul, utilisez le canal accepté par l’organisme : espace client, courriel, courrier ou lettre recommandée avec accusé de réception.
Les informations à indiquer dans votre demande
Votre courrier ou message doit permettre d’identifier le contrat sans ambiguïté. Indiquez vos nom et prénom, votre adresse, votre numéro d’adhérent ou de contrat, la référence de la mutuelle concernée, le motif lorsqu’il est nécessaire et la date souhaitée de résiliation.
En cas de changement de situation, joignez le justificatif correspondant. Il peut s’agir d’une attestation de l’employeur pour une mutuelle collective obligatoire, d’un document relatif à la Complémentaire santé solidaire ou d’une pièce établissant le changement invoqué. Demandez une confirmation écrite de la date de fin et conservez-la avec les autres documents du dossier.
Éviter les blocages sur Ameli et les remboursements
Le changement de mutuelle ne s’arrête pas à la résiliation. La télétransmission des feuilles de soins doit être active avec le nouvel organisme pour que les remboursements complémentaires suivent ceux de l’Assurance Maladie. Une ancienne mutuelle encore reliée peut ralentir le traitement ou créer une situation de double connexion.
Vérifier la complémentaire enregistrée sur votre compte Ameli
Après la prise d’effet du nouveau contrat, connectez-vous à votre compte Ameli et consultez la rubrique consacrée à votre organisme complémentaire. Vérifiez que la nouvelle mutuelle apparaît bien dans les informations enregistrées. Si ce n’est pas encore le cas, laissez le temps à la transmission administrative, puis contactez l’organisme pour confirmer qu’il a envoyé les informations nécessaires.
Si l’ancienne mutuelle reste affichée alors que sa résiliation est effective, prévenez d’abord cet organisme afin qu’il mette fin à la télétransmission. Vous pouvez également contacter votre caisse d’Assurance Maladie si la situation perdure. Gardez la confirmation de résiliation : elle peut être utile en cas de prélèvement maintenu ou de remboursement mal orienté.
Anticiper les soins engagés pendant la transition
Pour un devis dentaire, une dépense optique ou une hospitalisation programmée, demandez un accord de prise en charge à la mutuelle qui sera active à la date des soins. Le contrat à retenir est celui en vigueur au moment de l’acte, et non celui détenu lors de la demande de devis. Cette vérification évite de prendre une décision sur la base d’une estimation qui ne correspond plus à votre couverture.
Enfin, une augmentation de cotisation peut justifier une contestation ou une résiliation selon les conditions du contrat. Agissez rapidement : le délai mentionné est de quinze jours après réception de l’avis d’augmentation, avec une prise d’effet souvent annoncée entre un et deux mois. Relisez les conditions générales et demandez une confirmation écrite de la date de fin avant de clôturer votre dossier.

- Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert - 17 septembre 2026
- La neuroradiologie associe diagnostic précis et traitements guidés par l’image - 16 septembre 2026
- Un nodule sur le rein n’est pas toujours un cancer : voici comment le vérifier - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix d’un scanner : ce qui compose la facture et le reste à charge réel
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 IRM avec ordonnance : pourquoi 300 € facturés ne signifient pas 300 € remboursés