Complémentaire santé : elle réduit le reste à charge, mais 150 % ne couvre pas toute la facture
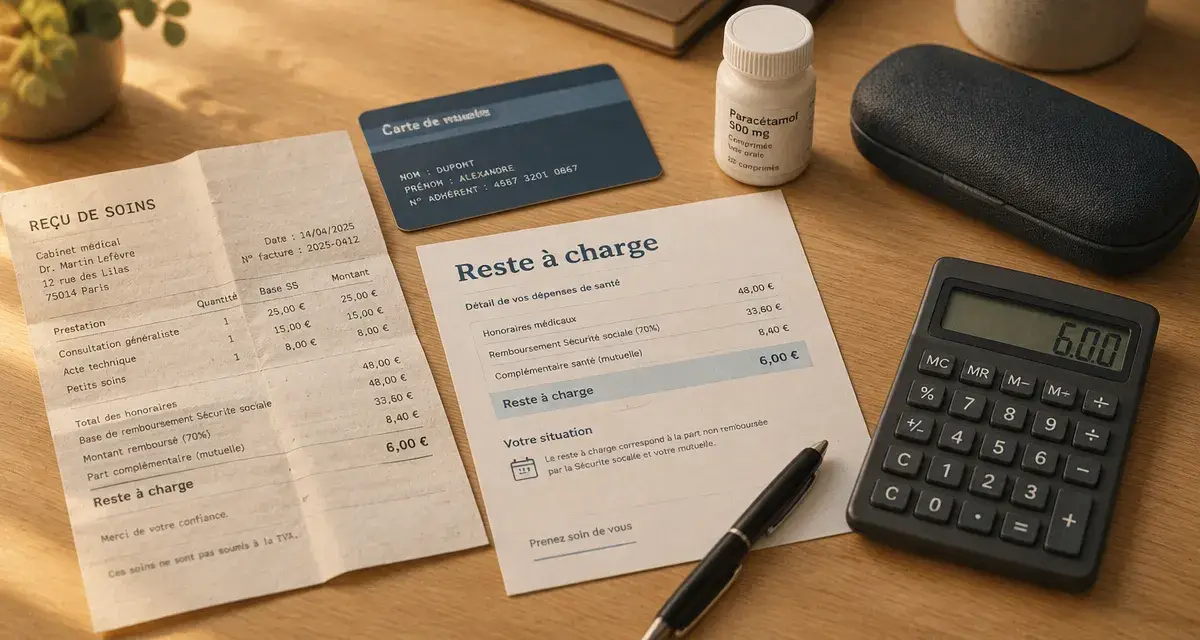
Une complémentaire santé est un contrat qui rembourse tout ou partie des dépenses restant à payer après l’intervention de l’Assurance maladie. Elle peut réduire le reste à charge sur les consultations, les médicaments, l’hospitalisation, l’optique, le dentaire ou l’audiologie, selon les garanties choisies. Elle ne remplace donc pas la Sécurité sociale : elle vient compléter ses remboursements.
À quoi sert une complémentaire santé, concrètement ?
L’Assurance maladie rembourse une partie des frais de santé sur la base d’un tarif de référence. La différence entre cette base et le remboursement versé correspond au ticket modérateur. D’autres sommes peuvent s’y ajouter, comme les dépassements d’honoraires, les franchises, la participation forfaitaire ou le prix d’un équipement supérieur au tarif de référence. La complémentaire santé prend en charge tout ou partie de ces montants, dans les limites prévues par le contrat.
Pour une consultation à 30 € chez un médecin généraliste de secteur 1, l’Assurance maladie rembourse 19 € après déduction de la participation forfaitaire de 2 €. Le reste à charge atteint donc 11 € avant l’intervention de la complémentaire. Si le contrat prend en charge 9 €, l’assuré paie finalement 2 €. Cet exemple montre qu’une bonne garantie ne signifie pas forcément l’absence totale de dépense : certaines participations restent à la charge du patient.
Le remboursement suit un parcours en deux étapes
Le professionnel de santé transmet généralement la feuille de soins à l’Assurance maladie. Celle-ci verse sa part, puis les informations sont transmises à l’organisme complémentaire lorsque la télétransmission est activée. La complémentaire calcule alors son intervention selon le tableau de garanties. Le tiers payant peut éviter d’avancer certains frais, notamment dans les situations prévues au contrat ou pour les équipements du panier 100 % santé.
Assurance maladie, mutuelle et assurance santé : ne pas confondre les rôles
Dans le langage courant, « mutuelle » et « complémentaire santé » sont souvent employés comme des synonymes. Pourtant, ces termes ne désignent pas exactement la même chose. La complémentaire santé est la couverture souscrite, tandis qu’une mutuelle est l’un des organismes pouvant la proposer.
| Notion | Rôle principal | Ce qu’il faut retenir |
|---|---|---|
| Assurance maladie | Remboursement de base des soins | Elle intervient en premier selon les tarifs et les règles du régime obligatoire. |
| Complémentaire santé | Réduction du reste à charge | C’est le contrat individuel ou collectif qui complète les remboursements. |
| Mutuelle | Organisme complémentaire | Elle peut commercialiser une complémentaire santé, avec un fonctionnement régi par le Code de la mutualité. |
| Compagnie d’assurance | Organisme complémentaire | Elle peut aussi proposer des contrats santé, régis par le Code des assurances. |
| Institution de prévoyance | Protection sociale collective | Elle intervient fréquemment dans les contrats d’entreprise. |
Le choix de l’organisme peut avoir une incidence sur les services proposés, le réseau de professionnels ou la gestion du contrat. Pour l’assuré, le plus important reste toutefois de comparer les garanties réelles, les plafonds, les exclusions, les éventuels délais et la cotisation. L’appellation commerciale ne suffit pas pour évaluer une couverture.
Pourquoi 150 % ne correspond pas forcément au prix payé
Une garantie exprimée à 150 % signifie généralement que le remboursement total de l’Assurance maladie et de la complémentaire peut atteindre 150 % de la base de remboursement de la Sécurité sociale. Elle ne signifie pas que 150 % de la facture réellement payée sera remboursé. La différence devient particulièrement importante lorsque le praticien applique des dépassements d’honoraires ou lorsque la base de remboursement est faible.
Pourcentage, forfait et plafond : les trois lignes à lire
Les soins courants et les consultations sont souvent présentés en pourcentage de la base de remboursement. Une garantie à 150 % peut donc couvrir le tarif conventionnel et une partie limitée des dépassements. Pour l’optique, le dentaire ou les médecines complémentaires, la prise en charge est souvent exprimée sous la forme d’un forfait en euros, par exemple 200 € par équipement ou par an. Un plafond peut aussi limiter le montant total versé sur une période donnée.
Avant de comparer deux devis, examinez chaque poste selon vos dépenses prévisibles. Les lunettes renouvelées régulièrement, les soins dentaires programmés ou les consultations fréquentes chez des spécialistes peuvent peser davantage que des garanties rarement utilisées. Cette lecture permet d’éviter de payer pour une couverture trop large sur certains postes tout en négligeant celui qui risque de provoquer le plus gros reste à charge.
Les postes qui font le plus varier la protection
- Hospitalisation : honoraires, chambre particulière selon le contrat, forfait journalier hospitalier et éventuels dépassements.
- Optique : monture, verres simples ou progressifs, avec une prise en charge possible sans reste à charge pour les équipements éligibles au panier 100 % santé.
- Dentaire : soins courants, prothèses et actes dont les tarifs peuvent varier fortement.
- Audiologie : équipements auditifs et accessoires associés, selon les conditions du contrat.
- Soins courants : médecins, analyses, pharmacie, kinésithérapie et spécialistes.
Un contrat responsable encadre les remboursements et favorise le respect du parcours de soins coordonnés. Il prévoit notamment la prise en charge à 100 % du forfait journalier hospitalier. Pour les équipements du panier 100 % santé, une offre éligible peut permettre l’absence de reste à charge, à condition de respecter les règles du dispositif et les limites du contrat.
Faut-il obligatoirement avoir une complémentaire santé ?
Pour un particulier, la souscription d’un contrat individuel n’est pas obligatoire. Dans le secteur privé, l’employeur doit en principe proposer une complémentaire santé collective à ses salariés et participer à son financement. Des cas de dispense d’adhésion existent selon la situation du salarié, notamment lorsqu’il bénéficie déjà d’une autre couverture ou selon la nature de son contrat de travail.
La couverture collective peut aussi concerner les ayants droit lorsque le contrat le prévoit. Lors d’un changement d’emploi, d’un départ à la retraite ou d’une perte d’activité, vérifiez rapidement la continuité des garanties, les possibilités de maintien et la date de fin de la couverture. Attendre un soin coûteux pour examiner sa situation réduit souvent les possibilités de changement.
Choisir, souscrire ou changer de contrat sans mauvaise surprise
La bonne complémentaire santé n’est pas celle qui affiche le niveau le plus élevé sur chaque ligne. C’est celle qui correspond à vos besoins de soins et à votre budget. Une couverture renforcée coûte généralement plus cher. Elle se justifie surtout lorsque les postes concernés sont prévisibles, fréquents ou particulièrement coûteux.
La méthode utile pour comparer des offres
- Listez les dépenses habituelles et celles que vous anticipez pour votre foyer : lunettes, spécialistes, soins dentaires, hospitalisation ou audiologie.
- Comparez les tableaux de prestations ligne par ligne, en distinguant les pourcentages, les forfaits annuels et les plafonds.
- Repérez les dépassements d’honoraires, les exclusions, le délai de carence éventuel et les conditions du tiers payant.
- Vérifiez le montant de la cotisation, son évolution possible et les services d’assistance proposés.
Un délai de carence peut retarder certaines prises en charge. Il peut, par exemple, atteindre 6 mois pour des soins dentaires selon les contrats. En cas de souscription à distance ou après un démarchage à domicile, un délai de rétractation de 14 jours est prévu. Après un an de contrat, la résiliation est possible à tout moment, sans frais ni pénalité. Elle prend effet un mois après la notification. Un éventuel trop-perçu doit être remboursé dans les 30 jours.
Les personnes aux ressources modestes peuvent vérifier leur éligibilité à la Complémentaire santé solidaire. Elle est attribuée pour un an. Selon la situation, elle peut être accordée sans participation financière ou demander une contribution comprise entre 8 et 30 € maximum par mois et par personne. Cette solution peut être examinée avant de souscrire une offre individuelle classique.
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 La mutuelle TNS protège votre budget santé, de l’hospitalisation à la loi Madelin