Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises
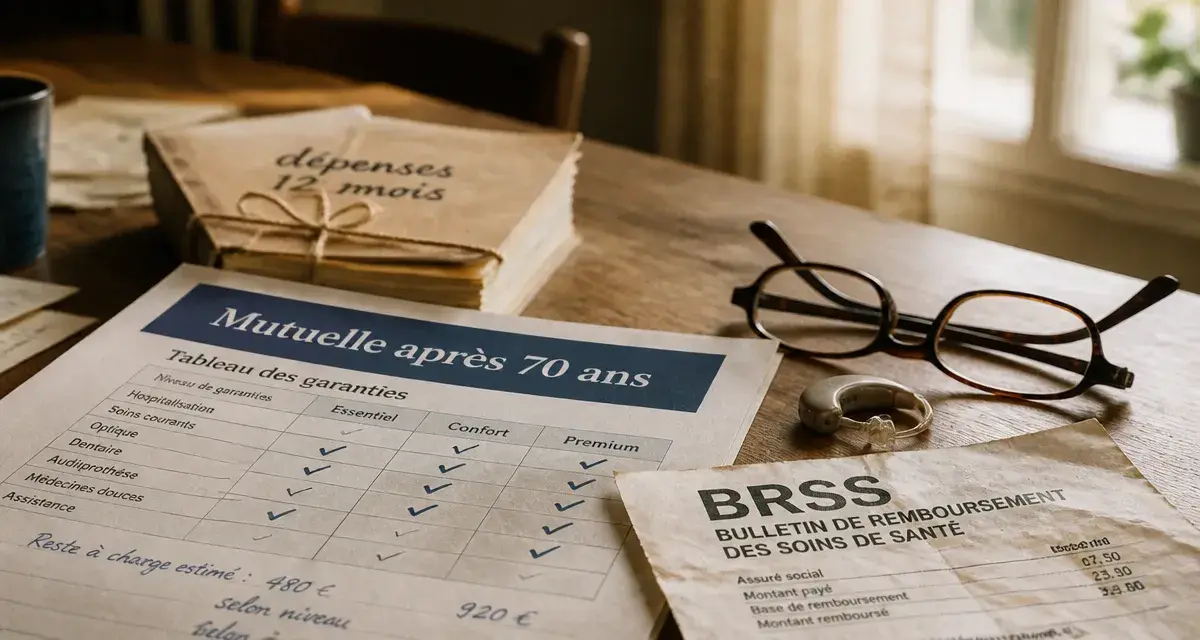
Après 70 ans, choisir une complémentaire santé ne consiste pas à prendre la formule la plus complète sur le papier. L’enjeu est de couvrir les soins réellement susceptibles de générer un reste à charge, sans alourdir inutilement le budget retraite. Une mutuelle senior plus de 70 ans se compare donc poste par poste : hospitalisation, spécialistes, équipements et services d’aide.
Partir de ses dépenses de santé plutôt que d’un niveau de formule
La Sécurité sociale rembourse une partie des dépenses sur la base de remboursement, aussi appelée BRSS. Mais cette base peut être éloignée du tarif réellement facturé, notamment en cas de dépassements d’honoraires. Le ticket modérateur, les dépassements, certains forfaits et les équipements hors panier réglementé peuvent alors rester à votre charge.
Avant de demander des devis, reprenez vos dépenses des douze derniers mois : consultations de spécialistes, traitements réguliers, lunettes, soins dentaires, audioprothèse, hospitalisation ou kinésithérapie. Ajoutez les soins prévisibles dans les deux ans à venir, par exemple un renouvellement de prothèse dentaire ou d’équipement optique. Cette liste transforme une comparaison vague en choix concret.
Ne pas confondre pourcentage et remboursement intégral
Une garantie affichée à 100 % BRSS couvre généralement le remboursement de l’Assurance maladie et celui de la mutuelle, dans la limite de la base de remboursement. Elle ne signifie pas forcément que tout le prix payé sera remboursé. Pour un spécialiste pratiquant des dépassements, une couverture à 200 % ou 300 % BRSS peut être plus protectrice, à condition que le supplément de cotisation corresponde à une dépense probable.
Le bon réflexe consiste à demander un exemple chiffré de remboursement pour vos praticiens habituels. Vérifiez aussi s’ils adhèrent à l’OPTAM ou à l’OPTAM-CO : cela peut influencer le niveau de prise en charge prévu par le contrat.
Les 4 garanties à examiner avant de signer
Une bonne couverture n’est pas celle qui rembourse tout au maximum, mais celle qui sécurise les postes les plus coûteux pour votre situation. Voici les quatre garanties à lire en priorité dans chaque tableau de prestations.
| Poste de soin | Ce qu’il faut vérifier | Point de vigilance |
|---|---|---|
| Hospitalisation | Frais de séjour, honoraires, forfait journalier, chambre particulière | Plafond quotidien et durée de prise en charge de la chambre |
| Soins courants | Consultations, spécialistes, analyses, imagerie et dépassements | Pourcentage de la BRSS, surtout hors parcours de soins |
| Dentaire et optique | Panier 100 % Santé, prothèses, implants, verres et montures | Forfaits annuels et limites hors panier réglementé |
| Audition | Aides auditives et prestations associées | Montant accordé par oreille et renouvellement |
L’hospitalisation : le socle d’une mutuelle après 70 ans
Une hospitalisation peut cumuler les honoraires du chirurgien et de l’anesthésiste, le forfait journalier hospitalier, les frais de séjour et, selon l’établissement, une chambre particulière. Une mutuelle senior plus de 70 ans doit détailler ces lignes séparément. Si l’intimité d’une chambre individuelle est importante pour vous, regardez le forfait en euros par jour, mais aussi le nombre de jours couverts.
La chambre particulière peut sembler accessoire jusqu’au jour où elle devient un vrai espace de récupération : moins de bruit, davantage de repos, des appels avec les proches plus simples. Elle ne remplace pas les soins, mais elle améliore les conditions concrètes dans lesquelles on reprend des forces après une opération. Il faut toutefois la choisir en connaissance de cause, car son coût peut augmenter la cotisation.
Optique, dentaire et audition : utiliser le 100 % Santé sans s’y limiter
Le dispositif 100 % Santé permet, avec un contrat responsable, d’accéder à certains équipements en optique, dentaire et audition sans reste à charge, à condition de choisir les produits du panier prévu et de respecter les conditions de remboursement. C’est une base précieuse, mais elle ne couvre pas automatiquement tous les choix de montures, de verres, de prothèses ou d’aides auditives.
Si vous souhaitez des équipements hors panier 100 % Santé, comparez les forfaits exprimés en euros. Pour le dentaire, distinguez les prothèses remboursées, les actes peu ou pas remboursés et les implants, souvent à votre charge selon le contrat. Pour l’optique, contrôlez la périodicité de renouvellement et la différence entre verres simples et complexes.
Comparer les devis sans se laisser guider par le seul prix
Deux contrats au même tarif peuvent protéger très différemment. L’un peut renforcer l’hospitalisation et limiter l’optique ; l’autre peut inclure un meilleur forfait dentaire, mais plafonner les dépassements d’honoraires. Pour comparer utilement, placez les devis côte à côte et relevez les garanties correspondant à vos dépenses réelles.
Écartez d’abord les garanties inutiles si elles ne correspondent à aucun besoin identifié, puis repérez les plafonds annuels, les forfaits par acte et les limites de durée. Vérifiez ensuite les exclusions et les conditions de remboursement des soins coûteux. Calculez enfin le coût annuel de la cotisation, et mettez-le en regard du reste à charge que le contrat peut réellement éviter.
Les médecines douces, cures thermales, consultations de podologie ou actes de prévention peuvent intéresser certains assurés. Elles ne doivent pas faire oublier le cœur de la protection : une garantie hospitalisation solide et une bonne couverture des spécialistes. Préférez des renforts optionnels si ces dépenses sont occasionnelles, plutôt qu’une formule haut de gamme surdimensionnée.
Prendre en compte une ALD sans surestimer sa couverture
Une affection de longue durée peut ouvrir droit à une prise en charge à 100 % de la base de remboursement pour les soins liés à cette affection. Cela n’efface pas nécessairement les dépassements d’honoraires, les soins sans lien avec l’ALD, les franchises médicales ou le confort hospitalier. Une complémentaire santé conserve donc son intérêt, mais les garanties doivent être choisies en fonction de ce qui reste effectivement à payer.
Les services qui facilitent vraiment le quotidien
À garanties comparables, les services inclus peuvent faire la différence. Une téléconsultation disponible rapidement est utile lorsqu’il est difficile de se déplacer ou d’obtenir un rendez-vous. Un deuxième avis médical peut aider à comprendre une proposition de traitement ou d’intervention. Un réseau de soins partenaire peut également réduire les prix pratiqués chez certains opticiens, dentistes ou audioprothésistes.
En cas d’hospitalisation ou d’immobilisation, l’assistance mérite une lecture attentive : aide à domicile, portage de repas, garde d’animaux, accompagnement d’un proche ou transport peuvent soulager une période délicate. Regardez les conditions de déclenchement, la durée de l’aide et les éventuels plafonds. Un service annoncé comme inclus n’a de valeur que s’il correspond à une situation dans laquelle vous pourriez réellement l’utiliser.
Adhésion, retraite et changement de contrat : les points à sécuriser
Les conditions d’adhésion varient selon les organismes. Certains contrats acceptent une souscription sans questionnaire médical et sans délai de carence, tandis que d’autres prévoient des règles d’âge, des formalités ou des limitations temporaires. Lisez les conditions générales avant de résilier votre ancienne couverture : la date de prise d’effet du nouveau contrat doit éviter toute période sans protection.
Au départ à la retraite, un ancien salarié peut parfois demander le maintien de sa mutuelle d’entreprise dans le cadre de la loi Évin. Cette possibilité doit être comparée à une mutuelle individuelle : la participation de l’employeur disparaît, les garanties collectives ne correspondent pas toujours aux besoins après 70 ans et l’évolution tarifaire doit être examinée. Demandez les deux simulations, à garanties comparables, puis choisissez la solution qui protège vos priorités sans fragiliser votre budget mensuel.
Enfin, conservez une trace des devis, des tableaux de garanties et des réponses écrites obtenues. Cette précaution simple permet de souscrire une couverture adaptée aujourd’hui, tout en sachant précisément ce qu’il faudra réévaluer si votre état de santé ou vos besoins évoluent.

Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 Injection de PRP : un traitement autologue aux effets progressifs et variables