Mutuelle d’entreprise obligatoire : l’employeur paie au moins 50 %, mais certains salariés peuvent refuser
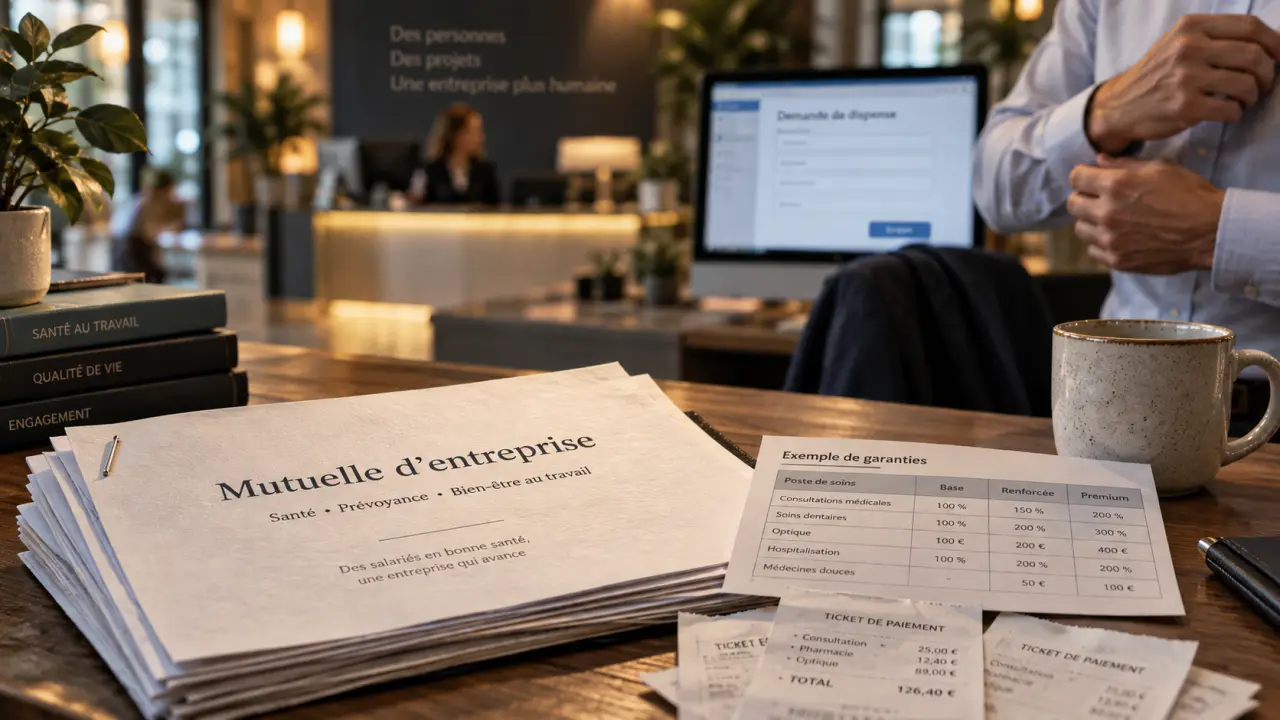
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation. Cette obligation ne signifie toutefois pas que chaque salarié doit adhérer sans exception. Des dispenses existent, sous certaines conditions et avec des justificatifs. L’entreprise doit aussi respecter un niveau minimal de garanties, formaliser le régime et suivre les entrées, les départs et les demandes de non-adhésion.
La mutuelle d’entreprise est obligatoire dans le privé depuis 2016
Depuis le 1er janvier 2016, tout employeur du secteur privé doit mettre en place une complémentaire santé collective pour ses salariés. Couramment appelée mutuelle d’entreprise, elle complète les remboursements de la Sécurité sociale pour les consultations, l’hospitalisation, l’optique, le dentaire et certains soins courants.
Testez vos connaissances sur la mutuelle d’entreprise
L’obligation concerne d’abord l’employeur. Celui-ci doit proposer un contrat collectif à l’ensemble des salariés concernés par le régime. En principe, l’adhésion est obligatoire pour le salarié, sauf lorsqu’un cas de dispense s’applique. Le contrat peut couvrir le salarié seul ou inclure ses ayants droit. Cette extension n’est pas toujours imposée par la loi, mais un accord de branche ou d’entreprise peut la prévoir.
Une couverture collective, distincte d’un contrat individuel
La différence avec une mutuelle individuelle est nette. Dans un contrat individuel, l’assuré choisit son niveau de couverture et paie l’intégralité de la cotisation. Avec une mutuelle d’entreprise obligatoire, les garanties sont négociées pour un groupe de salariés et l’employeur en finance une part minimale. Le tarif peut donc être plus accessible, mais le salarié ne choisit pas toujours librement la formule proposée.
Avant de souscrire, l’employeur doit consulter la convention collective applicable. Certaines branches imposent un organisme recommandé, un niveau de garanties supérieur au minimum légal, une répartition particulière de la cotisation ou des règles spécifiques pour les ayants droit. Le régime de l’entreprise doit respecter ces dispositions.
50 % minimum : ce que l’employeur doit financer et garantir
L’entreprise doit prendre en charge au moins 50 % de la cotisation de la complémentaire santé collective. Elle peut financer une part supérieure. Le solde est généralement prélevé sur le salaire du salarié, sauf si l’accord applicable ou une décision de l’employeur prévoit une prise en charge plus favorable.
Le panier de soins minimal à respecter
Le contrat doit proposer un socle de garanties appelé panier de soins minimal. Il comprend notamment la prise en charge intégrale du ticket modérateur sur les actes remboursables par l’Assurance maladie, sous réserve des exceptions prévues par la réglementation. Le forfait journalier hospitalier doit également être couvert sans limitation de durée. Le contrat prévoit enfin des niveaux minimaux pour certains soins dentaires et équipements optiques.
| Poste de santé | Niveau minimal attendu |
|---|---|
| Soins courants | Ticket modérateur pris en charge pour les actes remboursables, hors exclusions réglementaires |
| Hospitalisation | Forfait journalier hospitalier couvert sans limite de durée |
| Dentaire | Remboursement minimal fixé à 125 % du tarif conventionnel pour les soins prothétiques concernés |
| Optique | Forfait minimal encadré pour les équipements concernés |
Pourquoi le contrat responsable compte aussi
Dans la pratique, la mutuelle collective est généralement un contrat responsable et solidaire. Ce cadre permet, sous conditions, de bénéficier d’un régime social favorable sur la contribution patronale. En contrepartie, le contrat doit respecter certains planchers de remboursement, mais aussi des plafonds et des exclusions pour certains dépassements d’honoraires ou lorsque le parcours de soins n’est pas respecté.
Pour comparer les offres, la cotisation ne suffit pas. Une couverture uniforme peut convenir à des salariés jeunes et mobiles, mais répondre moins bien aux besoins de ceux qui ont des frais d’optique, des soins dentaires réguliers ou consultent des spécialistes pratiquant des dépassements d’honoraires. La lecture du tableau de prestations, poste par poste, permet de comparer le prix avec le niveau réel de protection.
Quels salariés peuvent refuser d’adhérer ?
Une dispense d’adhésion n’est jamais automatique. Elle doit être prévue par le régime applicable et, selon le motif invoqué, demandée par écrit avec les justificatifs nécessaires. L’entreprise doit conserver ces documents pour pouvoir établir que la non-adhésion respecte les règles du régime collectif.
- Un salarié déjà couvert par une autre complémentaire santé collective obligatoire, notamment celle de son conjoint, peut demander une dispense.
- Un salarié en contrat à durée déterminée, en mission ou à temps partiel peut, dans certaines situations, être dispensé selon la durée du contrat, le montant de la cotisation ou les dispositions mises en place.
- Un salarié bénéficiant de la complémentaire santé solidaire peut refuser temporairement l’adhésion.
- Un salarié employé par plusieurs entreprises peut être couvert par la mutuelle obligatoire de l’un de ses employeurs et demander à ne pas adhérer aux autres régimes, sous réserve de fournir un justificatif.
- Les salariés présents lors de la mise en place d’un régime financé en partie par une décision unilatérale de l’employeur peuvent disposer d’une possibilité de refus dans certaines situations.
CDD et temps partiel : attention au versement santé
Pour certains salariés en contrat court ou à temps partiel, l’entreprise peut verser une participation destinée à contribuer au financement d’une couverture individuelle. Il s’agit du versement santé. Ce mécanisme ne concerne pas toutes les situations. Son application dépend notamment de la durée du contrat, des règles du régime collectif et des accords applicables. Une vérification au cas par cas est donc nécessaire avant de remplacer l’adhésion par ce dispositif.
Pour le salarié, refuser la mutuelle d’entreprise sans motif valable peut entraîner la perte de la participation patronale. Pour l’employeur, accepter une dispense oralement ou oublier le justificatif fragilise le régime collectif et son traitement social. La demande écrite et le suivi des documents sont donc des étapes indispensables.
Mettre en place le régime sans erreur administrative
La complémentaire santé peut être instaurée par un accord de branche, un accord d’entreprise, un référendum ou une décision unilatérale de l’employeur. L’accord de branche doit être examiné en premier, car il peut imposer des règles applicables à l’entreprise, notamment sur les garanties ou les salariés concernés.
- Identifier les obligations de la convention collective et les catégories de salariés à couvrir.
- Choisir un contrat collectif respectant le panier minimal et, si cette caractéristique est recherchée, les conditions du contrat responsable.
- Définir la répartition de la cotisation, avec une part employeur d’au moins 50 %.
- Formaliser le régime dans un acte juridique adapté et informer les salariés.
- Organiser l’adhésion, les demandes de dispense, la collecte des justificatifs et leur suivi lorsque celui-ci est nécessaire.
Une décision unilatérale doit être communiquée individuellement aux salariés concernés. Dans une petite structure, cette formalité peut être oubliée au profit d’un simple échange avec l’assureur. Pourtant, le contrat d’assurance ne remplace pas l’acte qui fonde le régime dans l’entreprise. Les documents remis aux salariés doivent permettre de comprendre les garanties, la cotisation et les conditions de dispense.
Suspension, départ du salarié et portabilité des garanties
Lorsqu’un contrat de travail est suspendu, le maintien de la mutuelle dépend notamment du maintien ou non de la rémunération et des règles prévues par le régime. En cas de congé indemnisé, la couverture est généralement conservée dans les mêmes conditions. Pour une suspension non rémunérée, l’employeur et le salarié doivent vérifier les dispositions de l’acte de mise en place et du contrat collectif.
Après une rupture du contrat
Un ancien salarié peut bénéficier de la portabilité de la complémentaire santé après la rupture de son contrat lorsqu’il ouvre droit à l’assurance chômage et que la rupture n’est pas due à une faute lourde. Le maintien est gratuit pour l’ancien salarié, car il est financé par mutualisation, et peut durer jusqu’à 12 mois. Les ayants droit couverts avant le départ peuvent également conserver leur protection dans ce cadre.
À la fin de la portabilité, ou lorsque ses conditions ne sont pas réunies, le salarié doit anticiper le relais par une complémentaire individuelle. Pour l’employeur comme pour le salarié, une information claire au moment du départ limite le risque de découvrir trop tard une interruption de couverture, notamment lors d’un soin ou d’une hospitalisation.

- Mutuelle d’entreprise obligatoire : l’employeur paie au moins 50 %, mais certains salariés peuvent refuser - 28 septembre 2026
- La mutuelle TNS protège votre budget santé, de l’hospitalisation à la loi Madelin - 27 septembre 2026
- Scanner ou IRM : la technologie dépend de la zone, de l’urgence et du diagnostic recherché - 25 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 La mutuelle TNS protège votre budget santé, de l’hospitalisation à la loi Madelin