Surcomplémentaire santé : un tarif de 10 à 50 € par mois selon les garanties
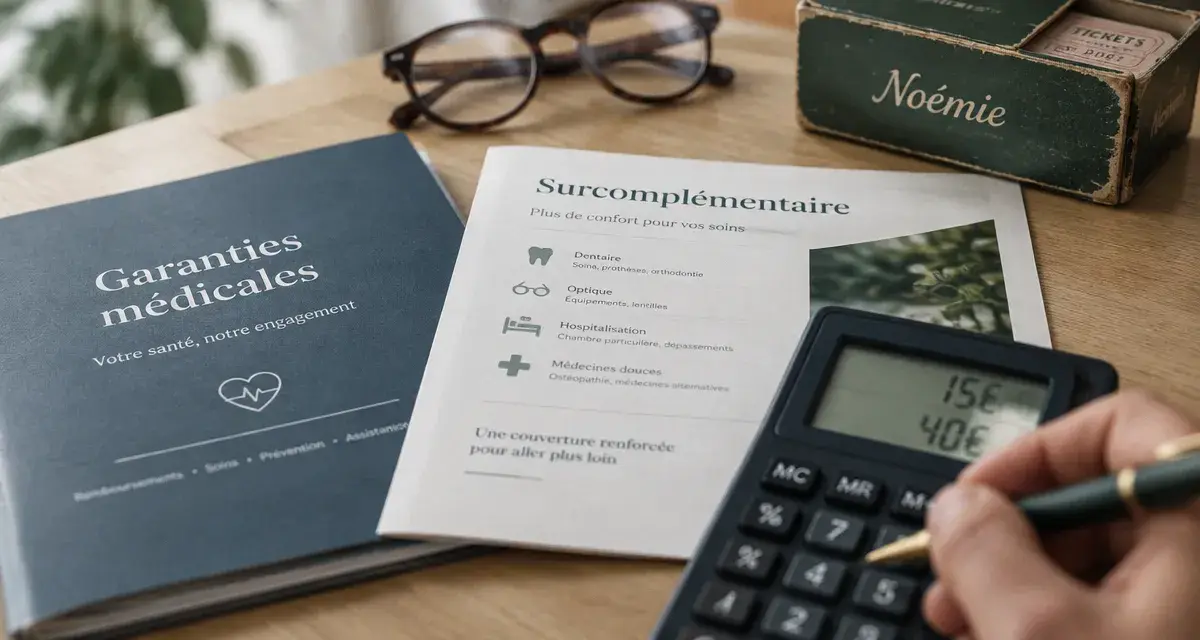
Le tarif d’une surcomplémentaire santé se situe généralement entre 10 et 15 € par mois pour une garantie ciblée, et entre 40 et 50 € par mois pour une protection plus large, notamment en dentaire et en optique. Ce prix ne suffit toutefois pas à évaluer l’intérêt du contrat. Il faut surtout vérifier le reste à charge qu’il peut réellement réduire après l’intervention de votre mutuelle actuelle.
À quoi correspond le tarif d’une surcomplémentaire santé ?
Une surcomplémentaire est un contrat qui intervient au troisième niveau de remboursement. L’Assurance Maladie rembourse d’abord sa part, puis votre complémentaire santé principale intervient selon ses garanties. La surcomplémentaire peut ensuite prendre en charge une partie du montant restant. Elle ne remplace donc pas une mutuelle. Elle renforce la couverture sur certaines dépenses ou sur plusieurs postes coûteux.
Le tarif correspond à une cotisation mensuelle. Il varie selon le profil de l’assuré, la formule choisie et les limites de prise en charge. Une offre à bas prix peut être adaptée si elle répond à un besoin précis, par exemple les dépassements d’honoraires à l’hôpital. À l’inverse, une formule étendue coûte davantage lorsqu’elle inclut l’optique, le dentaire, les aides auditives, les soins courants et certains actes hors nomenclature.
| Niveau de couverture | Tarif mensuel indicatif | Usage le plus cohérent |
|---|---|---|
| Garantie ciblée | Environ 10 à 15 € | Renforcer un poste mal couvert, comme l’hospitalisation ou les dépassements d’honoraires |
| Protection multi-postes | Jusqu’à 40 à 50 € | Améliorer simultanément le dentaire, l’optique, l’hospitalisation et les soins courants |
Deux contrats apparemment comparables peuvent afficher un écart de prix de 30 % à 50 %. La cotisation d’appel ne suffit donc pas pour comparer les offres. Examinez aussi les plafonds, les exclusions et les modalités précises de remboursement.
Les critères qui font monter ou baisser la cotisation
Les garanties, plafonds et modes de remboursement
Le premier facteur de prix est le niveau de garanties. Certaines prises en charge sont exprimées en pourcentage de la Base de remboursement de la Sécurité sociale (BRSS), par exemple 300 % ou 400 %. Ce mode de calcul est particulièrement important pour les consultations et l’hospitalisation lorsque des dépassements d’honoraires sont pratiqués. D’autres garanties prennent la forme d’un forfait en euros. Ce format est souvent plus lisible pour l’optique, les implants dentaires, la chambre particulière ou les médecines douces.
Un forfait de 500 € pour des implants ou de 60 € par jour pour une chambre particulière n’a d’intérêt que s’il correspond à vos dépenses probables et si le plafond annuel est suffisant. Vérifiez si la garantie s’applique par acte, par bénéficiaire, par an ou pendant toute la durée du contrat. Ces précisions peuvent modifier fortement le remboursement réellement obtenu.
Votre profil et la composition du foyer
L’âge, le lieu de résidence, le nombre d’assurés et la formule familiale influencent généralement le prix. Une personne seule qui souhaite sécuriser une hospitalisation n’a pas les mêmes besoins qu’un foyer confronté à des dépenses régulières en orthodontie, en lunettes ou en audiologie. Le niveau de couverture de la mutuelle principale compte également. Plus celle-ci rembourse peu un poste, plus une surcomplémentaire renforcée peut être utile.
Le bon raisonnement consiste à comparer le coût annuel du contrat avec les dépenses susceptibles de rester à votre charge. Une cotisation de 15 € par mois représente 180 € par an. Elle est pertinente seulement si elle évite de façon réaliste un reste à charge supérieur, ou si elle apporte une sécurité utile face à une dépense difficile à absorber.
Choisir les garanties sans payer deux fois la même protection
Avant de demander un devis, récupérez le tableau de garanties de votre mutuelle actuelle. Repérez les remboursements limités pour les honoraires de spécialistes, l’hospitalisation en secteur 2, la chambre particulière, les implants, l’orthodontie adulte, l’équipement optique hors panier 100 % Santé ou les soins de psychologie et d’ostéopathie. Une surcomplémentaire efficace corrige ces faiblesses. Elle ne doit pas reproduire des garanties déjà suffisantes.
Hospitalisation, dentaire et optique : trois arbitrages différents
Pour l’hospitalisation, examinez la prise en charge des dépassements d’honoraires, du forfait journalier et de la chambre particulière. Pour le dentaire, distinguez les soins remboursés sur une base réglementée des actes plus coûteux, comme les implants, souvent couverts par un forfait. En optique et en audition, le dispositif 100 % Santé peut supprimer le reste à charge sur les équipements du panier concerné, sous réserve de respecter ses conditions. Une surcomplémentaire s’évalue surtout pour le panier libre ou pour des équipements plus coûteux.
Le remboursement repose sur plusieurs intervenants : l’Assurance Maladie, la mutuelle principale, puis la surcomplémentaire. Un reste à charge peut subsister entre le tarif de convention et le prix réellement facturé. La surcomplémentaire peut réduire cette différence sur les postes prévus au contrat, mais elle ne transforme pas toutes les dépenses en remboursement intégral. Le principe indemnitaire interdit de recevoir plus que les frais engagés, et les plafonds contractuels restent applicables. Cette vérification évite de choisir une formule très large pour un besoin limité à un seul poste.
- Comparez le remboursement total, et non chaque contrat séparément.
- Contrôlez les plafonds annuels, les sous-plafonds et les actes exclus.
- Privilégiez un forfait si votre besoin porte sur une dépense connue et peu liée à la BRSS.
- Privilégiez un pourcentage élevé si les dépassements d’honoraires représentent votre principal risque.
Mutuelle d’entreprise : dans quels cas ajouter une surcomplémentaire ?
La mutuelle d’entreprise obligatoire, mise en place dans le cadre de la loi ANI, n’empêche pas de souscrire une surcomplémentaire individuelle. Cette solution peut convenir lorsque vous ne pouvez pas modifier le contrat collectif, mais que ses garanties restent insuffisantes pour vos besoins personnels ou familiaux.
Elle mérite d’être étudiée si vous consultez régulièrement des praticiens pratiquant des dépassements, si une hospitalisation est envisagée ou si des soins dentaires coûteux sont prévus. Elle peut en revanche être superflue si la mutuelle de votre employeur couvre déjà correctement les postes concernés et si vous utilisez principalement le panier 100 % Santé.
Ne confondez pas surcomplémentaire et seconde mutuelle généraliste. Plusieurs organismes peuvent intervenir, mais l’empilement de contrats crée facilement des doublons et complique le suivi des remboursements. Une garantie additionnelle ciblée est souvent plus cohérente qu’une seconde couverture identique.
Comparer un devis et anticiper le remboursement
Un devis utile doit préciser les garanties par poste, le tarif correspondant à votre profil, les plafonds, le délai de carence et les conditions de souscription. Des délais de carence de 3 à 6 mois peuvent s’appliquer. Pendant cette période, certaines garanties ne sont pas encore mobilisables. Ce point est décisif lorsqu’un soin important est déjà programmé.
Demandez également si le contrat est responsable ou non responsable, s’il couvre les soins hors nomenclature et si un questionnaire de santé est demandé. Les services associés, comme la téléconsultation, le deuxième avis médical ou l’aide à la recherche d’un établissement, peuvent être utiles. Ils ne doivent toutefois pas faire oublier les remboursements réellement prévus sur vos priorités.
La transmission des décomptes : une étape souvent oubliée
La télétransmission Noémie ne relie automatiquement qu’un seul organisme complémentaire à l’Assurance Maladie. Avec une surcomplémentaire, vous devrez souvent transmettre le décompte de la Sécurité sociale et celui de votre mutuelle principale depuis l’espace assuré, une application ou par courrier. Conservez les factures acquittées et les devis, en particulier pour l’optique, le dentaire et l’hospitalisation.
Avant de souscrire, vérifiez le délai de remboursement annoncé, les documents demandés et la procédure applicable en cas de tiers payant. Un contrat correctement tarifé perd une partie de son intérêt si les démarches sont mal comprises lorsqu’une dépense importante survient.
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Résilier sa mutuelle sans refus : le modèle PDF adapté à votre motif
 Injection de PRP : un traitement autologue aux effets progressifs et variables
 Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises