Dépassement d’honoraires et mutuelle : 150 % de la BRSS ne signifie pas 150 % de votre facture
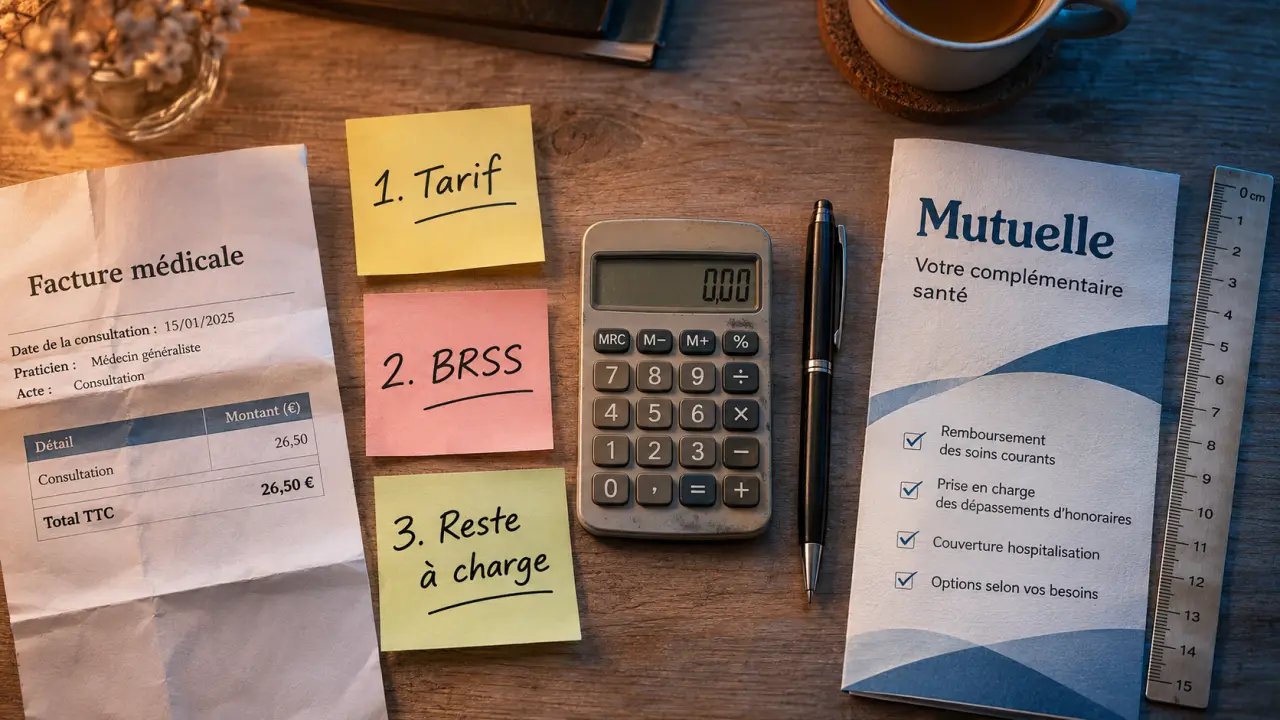
Votre mutuelle peut rembourser un dépassement d’honoraires, mais seulement si votre contrat le prévoit et dans les limites de ses garanties. Pour connaître votre reste à charge, il faut croiser le prix demandé, la base de remboursement, le secteur du médecin et le niveau de couverture. Un remboursement annoncé à 150 % de la BRSS ne correspond donc pas à 150 % du montant payé au cabinet.
Repérer ce qui dépasse, puis ce qui est réellement couvert
Un dépassement d’honoraires est la somme facturée au-delà du tarif conventionnel de référence. Il ne faut pas le confondre avec l’ensemble des frais restant après le remboursement de la Sécurité sociale : ces frais peuvent aussi comprendre le ticket modérateur, une participation forfaitaire ou une pénalité liée au parcours de soins.
Calculer le reste à charge
Estimez les remboursements à partir du tarif, de la BRSS et de votre garantie mutuelle.
Exemple : 80 € facturés, 50 € de BRSS, 70 % de remboursement obligatoire et 150 % de garantie globale.
Résultats estimés
- Tarif facturé
- 80,00 €
- Base de remboursement (BRSS)
- 50,00 €
- Dépassement théorique (tarif − BRSS)
- 30,00 €
- Plafond global (BRSS × garantie)
- 75,00 €
- Remboursement Assurance maladie
- 35,00 €
- Remboursement mutuelle estimé
- 40,00 €
- Remboursement total estimé
- 75,00 €
- Reste à charge estimé
- 5,00 €
Formules utilisées
- Remboursement Assurance maladie = BRSS × taux de remboursement.
- Plafond global = BRSS × garantie globale.
- Remboursement total = minimum entre le tarif facturé et le plafond global.
- Remboursement mutuelle = maximum entre 0 et le remboursement total moins le remboursement de l’Assurance maladie.
- Reste à charge = maximum entre 0 et le tarif facturé moins le remboursement total.
L’Assurance maladie calcule sa prise en charge à partir d’une base de remboursement de la Sécurité sociale, ou BRSS, et non automatiquement du prix payé. Elle ne rembourse pas les dépassements d’honoraires. La complémentaire santé peut intervenir sur ces dépassements si la garantie applicable le permet.
Pour distinguer les montants, gardez trois repères :
- Le tarif facturé : ce que demande le professionnel.
- La base de remboursement : la référence utilisée pour calculer les prestations.
- Le reste à charge : la facture moins les remboursements effectivement versés par l’Assurance maladie et la mutuelle.
SMENO illustre cette différence avec une consultation de cardiologie facturée 80 € pour un tarif conventionnel de 50 € : le dépassement atteint 30 €. Ces montants constituent un exemple pédagogique, pas un tarif applicable à toute consultation de cardiologie.
Vérifier le médecin et le parcours avant de lire le pourcentage
Deux consultations au même prix peuvent aboutir à des remboursements différents. Le secteur conventionnel, l’adhésion à l’Optam et les circonstances de la consultation comptent autant que le niveau affiché dans votre contrat.
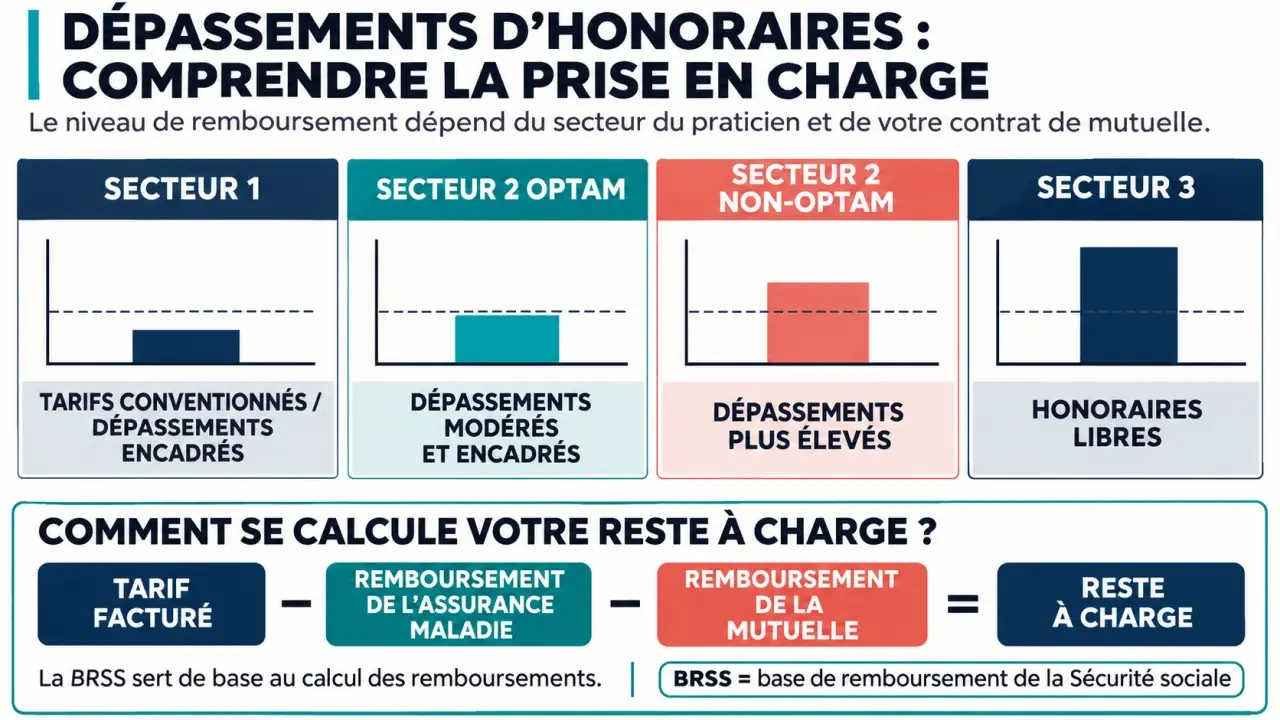
| Situation du médecin | Honoraires | Point à vérifier auprès de la mutuelle |
|---|---|---|
| Secteur 1 | Tarifs conventionnels en principe, avec certaines exceptions. | Couverture du ticket modérateur et traitement d’un éventuel dépassement exceptionnel. |
| Secteur 2 adhérent à l’Optam | Dépassements possibles dans le cadre d’engagements de modération. | Garantie réservée aux praticiens adhérents. |
| Secteur 2 non adhérent à l’Optam | Dépassements possibles. | Garantie distincte, souvent moins favorable et encadrée dans les contrats responsables. |
| Secteur 3 | Médecin non conventionné, honoraires libres. | Existence d’une couverture spécifique et montant réellement prévu. |
L’Option pratique tarifaire maîtrisée, ou Optam, vise à modérer les dépassements et à maintenir une partie de l’activité sans dépassement. Elle ne garantit pas qu’une consultation sera facturée sans supplément. Vérifiez le statut du praticien dans l’annuaire santé de l’Assurance maladie, puis confirmez le tarif auprès du cabinet.
En secteur 3, Harmonie Santé rappelle que les tarifs d’autorité servant de référence sont très faibles : 0,61 € pour une consultation de médecine générale et 1,22 € pour un spécialiste. Une garantie exprimée uniquement en pourcentage de cette référence peut donc laisser un reste à charge important.
Le parcours de soins intervient également. Harmonie Santé mentionne, pour une consultation de spécialiste dans la situation comparée, une prise en charge passant de 70 % à 30 % hors parcours. Les exceptions, notamment certains accès directs, doivent être vérifiées. Un contrat responsable ne compense pas la majoration du ticket modérateur liée au non-respect du parcours.
Calculer une garantie à 100 %, 150 % ou 200 % sans double comptage
Lorsque le tableau précise que le remboursement de l’Assurance maladie est inclus, le pourcentage représente un plafond global Assurance maladie et mutuelle. Il ne s’agit pas d’un montant que la complémentaire ajoute intégralement au remboursement obligatoire.
Une garantie à 100 % de la BRSS couvre généralement jusqu’à la base de remboursement, sous réserve des conditions du contrat et des retenues non remboursables. Elle ne couvre donc habituellement pas les dépassements. À 150 % ou 200 %, une marge supplémentaire peut les absorber, partiellement ou totalement.
Un exemple avec les parts de chacun
Reprenons la facture de 80 € et la base de 50 € de l’exemple SMENO. Supposons un remboursement obligatoire à 70 %, une garantie incluant l’Assurance maladie et aucune autre limitation. Le tableau ci-dessous isole le calcul avant participation forfaitaire et autres retenues éventuelles.
| Garantie | Plafond global | Assurance maladie | Mutuelle | Reste à charge |
|---|---|---|---|---|
| 100 % BRSS | 50 € | 35 € | 15 € | 30 € |
| 150 % BRSS | 75 € | 35 € | 40 € | 5 € |
| 200 % BRSS | 100 € | 35 € | 45 € | 0 € |
À 200 %, le remboursement reste limité aux frais engagés : vous ne percevez pas 100 € pour une facture de 80 €. La participation forfaitaire, lorsqu’elle s’applique, reste en outre à votre charge avec un contrat responsable.
Avant de reproduire ce calcul, lisez les renvois du tableau : distinction Optam/non-Optam, plafond annuel, forfait, exclusion ou délai de carence peuvent modifier le résultat. Pour une estimation fiable, transmettez le devis à votre organisme et demandez une réponse chiffrée.
Obtenir le remboursement d’une consultation déjà réglée
Commencez par vérifier la garantie en vigueur à la date des soins. Une consultation passée peut être remboursée si vous étiez couvert et si les conditions sont réunies. En revanche, souscrire aujourd’hui ne permet pas de faire prendre en charge une consultation antérieure à l’adhésion, comme le rappelle France Mutuelle.
- Consultez le décompte de l’Assurance maladie pour identifier la base retenue et le remboursement effectué.
- Vérifiez la télétransmission dans votre espace adhérent : elle peut permettre le traitement automatique par la complémentaire.
- Demandez une facture détaillée acquittée au praticien, notamment si la mutuelle réclame un justificatif des honoraires payés.
- Transmettez les pièces demandées via l’espace client, l’application ou le courrier, selon les modalités de votre organisme.
Les justificatifs et délais de dépôt varient selon les contrats : ne confondez pas le délai pour envoyer une demande avec le délai de traitement. Si le remboursement semble insuffisant, demandez quelle ligne de garantie a été appliquée, avec quelle base et quel plafond.
Réduire le reste à charge sans surpayer sa complémentaire
Avant le rendez-vous, confirmez le prix, le secteur et l’adhésion à l’Optam. Pour un acte coûteux, demandez une information écrite ou un devis. Harmonie Santé mentionne un seuil de 70 € pour l’information écrite préalable ; faites préciser par le cabinet les règles applicables à l’acte envisagé.
Les dépassements peuvent aussi produire un effet d’onde dans votre budget : une consultation en entraîne parfois une autre, puis un examen ou un geste technique. Au lieu de vérifier seulement le premier rendez-vous, demandez quels intervenants pourraient facturer séparément. En chirurgie notamment, distinguer les honoraires du chirurgien de ceux de l’anesthésiste permet d’éviter qu’un devis rassurant masque une seconde dépense.
Pour choisir une mutuelle, comparez le supplément annuel de cotisation au gain de remboursement attendu sur vos consultations habituelles. Regardez séparément les spécialistes, l’hospitalisation et les praticiens non-Optam : un pourcentage élevé sur une seule ligne ne suffit pas.
Enfin, les bénéficiaires de la Complémentaire santé solidaire bénéficient de règles protectrices auprès des médecins conventionnés, notamment contre les dépassements, sauf exceptions liées à une exigence particulière. Signalez vos droits au cabinet. Dans tous les cas, une confirmation écrite du reste à charge avant les soins reste plus utile qu’une promesse générale de « bonne couverture ».
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises