Deux mutuelles : réduire le reste à charge ou payer deux fois pour rien ?
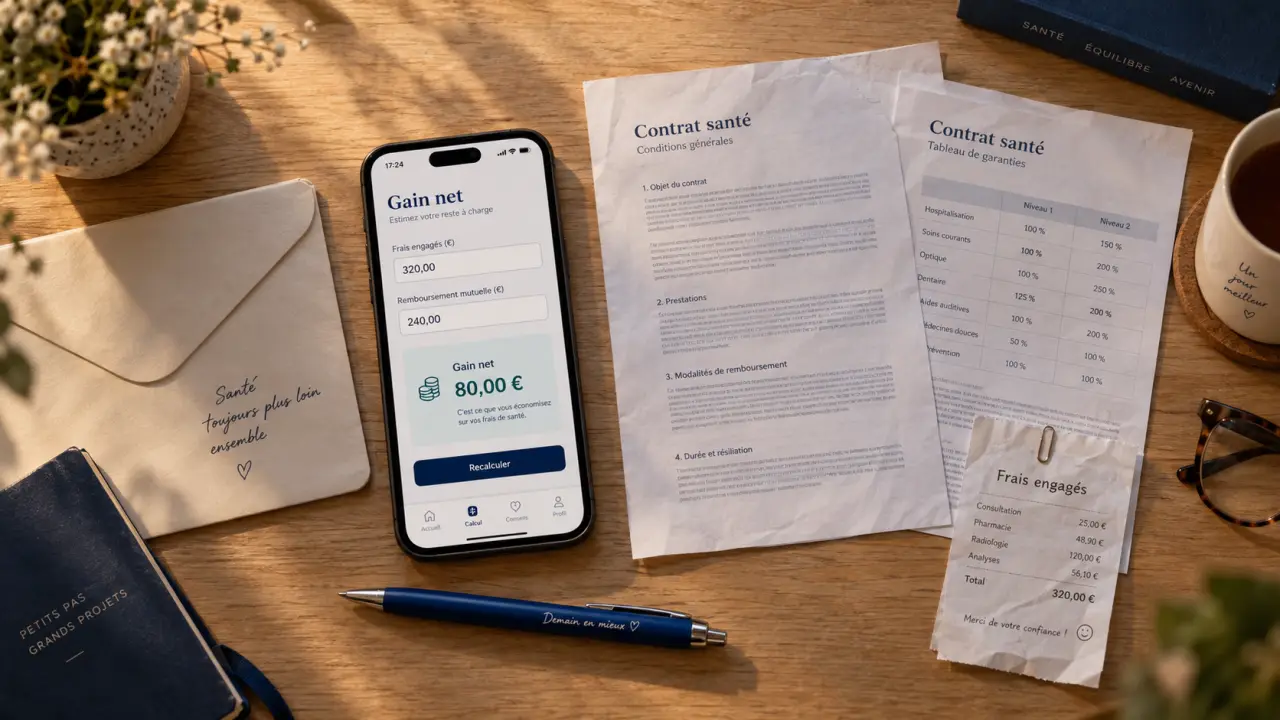
Oui, il est légal d’avoir deux mutuelles en même temps. Cette double affiliation peut être utile lorsque les contrats couvrent des besoins différents, mais elle ne permet jamais de recevoir plus que le montant réellement payé. Avant de conserver ou de souscrire une seconde complémentaire santé, comparez donc le gain attendu avec le coût des cotisations et les démarches nécessaires.
Deux complémentaires santé peuvent coexister, sans double gain
Une mutuelle d’entreprise, une mutuelle individuelle, la couverture du conjoint ou encore deux contrats liés à des emplois différents peuvent se cumuler. Aucun principe n’interdit de détenir plusieurs contrats de complémentaire santé. La difficulté n’est pas juridique : elle concerne surtout l’organisation des remboursements et l’intérêt économique du cumul.
La règle essentielle est simple : l’ensemble des remboursements versés par la Sécurité sociale et les complémentaires ne peut pas dépasser les frais réellement engagés. Une seconde mutuelle ne permet donc pas d’être payé deux fois pour une même consultation, une paire de lunettes ou une hospitalisation. Elle peut seulement prendre en charge tout ou partie du reste à charge après l’intervention du premier organisme.
Il faut aussi distinguer le fait d’être couvert comme assuré principal de celui d’être ayant droit. Une personne peut, par exemple, bénéficier de la mutuelle obligatoire de son employeur tout en restant rattachée au contrat collectif de son conjoint. Cette situation est possible, mais les deux contrats ne rembourseront pas automatiquement chaque dépense.
Les situations où garder deux mutuelles peut avoir du sens
Salarié couvert par une mutuelle d’entreprise et un ancien contrat individuel
Lorsqu’un salarié rejoint une entreprise, il doit souvent adhérer à la mutuelle collective. Son ancien contrat individuel peut alors chevaucher cette nouvelle couverture. Le conserver temporairement peut éviter une rupture de garanties, mais le maintenir durablement n’est pertinent que s’il apporte un avantage réel : meilleurs remboursements en dentaire, en optique, en hospitalisation ou sur certaines médecines complémentaires, par exemple.
Couverture par le contrat du conjoint
Un couple peut choisir d’affilier l’un de ses membres et, selon les garanties prévues, les enfants au contrat de l’autre conjoint. Si chacun dispose aussi d’une mutuelle d’entreprise, la famille peut se retrouver avec plusieurs niveaux de protection. Cette configuration demande une vérification précise des garanties et des cotisations. Une couverture familiale intéressante au départ peut devenir inutile si la mutuelle collective rembourse déjà correctement les mêmes postes.
Multi-employeurs et besoins de santé très ciblés
Les personnes ayant plusieurs employeurs peuvent être confrontées à plusieurs régimes collectifs. D’autres recherchent une meilleure prise en charge sur un poste coûteux et récurrent, comme les soins dentaires ou l’optique. Dans ces cas, le cumul peut réduire un reste à charge important, à condition que les garanties soient complémentaires plutôt que redondantes.
Le remboursement suit un ordre précis
Le parcours de remboursement fonctionne comme une cascade. La Sécurité sociale intervient d’abord selon sa base de remboursement. La complémentaire santé déclarée comme principale complète ensuite cette part. Si une dépense reste à votre charge, vous pouvez solliciter la seconde mutuelle, dans les limites prévues par son contrat et du montant restant.
| Étape | Intervenant | Ce qu’il faut retenir |
|---|---|---|
| 1 | Sécurité sociale | Elle rembourse sa part selon les règles applicables au soin. |
| 2 | Première mutuelle | Elle reçoit généralement les informations grâce à la télétransmission. |
| 3 | Seconde mutuelle | Elle peut compléter le reste à charge, sans dépasser le montant payé. |
Une seule télétransmission active avec l’Assurance maladie
Une seule complémentaire peut être reliée en télétransmission à votre dossier auprès de l’Assurance maladie. C’est celle que vous choisissez comme complémentaire principale sur ameli. Pour la seconde, il faut habituellement transmettre un relevé de prestations ou un décompte indiquant les montants déjà remboursés. Vérifiez la procédure dans l’espace client de l’organisme concerné, car les pièces demandées et les modalités d’envoi peuvent varier.
Pour que le remboursement soit correctement coordonné, chaque organisme doit connaître le montant déjà versé par le précédent. En pratique, conservez les décomptes, les factures acquittées et les éventuels justificatifs de dépassement d’honoraires. Ce dossier évite que la seconde mutuelle traite votre demande sur une base incomplète, puis vous demande des documents supplémentaires ou corrige le montant versé.
Un exemple simple pour comprendre la limite
Pour une dépense de santé de 200 €, imaginez que la Sécurité sociale et la première mutuelle remboursent ensemble 150 €. La seconde complémentaire peut, si ses garanties le permettent, couvrir au maximum les 50 € restants. Même si son tableau de garanties semble généreux, le total ne pourra pas dépasser 200 €. Le plafond reste toujours la dépense effectivement supportée.
Évaluer le cumul avant de payer deux cotisations
Le principal avantage de deux mutuelles est une couverture potentiellement renforcée sur des dépenses mal couvertes par le premier contrat. Cela peut rassurer une personne qui anticipe des soins dentaires importants, une hospitalisation avec chambre particulière ou des équipements optiques coûteux. Le cumul peut aussi permettre de conserver des garanties appréciées lors d’un changement d’emploi.
Ses limites sont concrètes : deux prélèvements mensuels, des garanties parfois identiques, des démarches manuelles et une lecture plus complexe des plafonds. Une double affiliation devient de la sur-assurance lorsque le second contrat ne couvre aucun besoin laissé par le premier ou lorsque son coût dépasse largement le reste à charge probable.
- Comparez les tableaux de garanties poste par poste, pas seulement les pourcentages affichés.
- Repérez les plafonds annuels, les forfaits et les exclusions de chaque contrat.
- Calculez le coût annuel des deux cotisations par rapport aux dépenses de santé prévisibles.
- Contrôlez les conditions de résiliation de votre contrat individuel avant toute décision.
- Demandez à chaque organisme si ses garanties peuvent intervenir après celles d’une autre complémentaire.
Cette comparaison doit porter sur les soins qui vous concernent réellement. Une garantie élevée en optique n’aura que peu d’intérêt si vos dépenses se concentrent sur le dentaire ou l’hospitalisation. De même, un forfait supplémentaire ne compensera pas forcément plusieurs mois de cotisations si les soins prévus restent limités.
Seconde mutuelle, surcomplémentaire ou contrat renforcé : choisir la solution adaptée
Une seconde mutuelle est un contrat complet qui peut recouper de nombreuses garanties déjà détenues. La surcomplémentaire santé, elle, sert à renforcer une couverture existante sur certains postes. Elle peut être plus lisible lorsque le besoin est ciblé, par exemple pour améliorer l’optique, le dentaire ou la prise en charge des dépassements d’honoraires.
| Solution | Quand elle convient | Point de vigilance |
|---|---|---|
| Deux mutuelles | Deux contrats apportent des garanties réellement différentes. | Double cotisation et gestion des remboursements plus lourde. |
| Surcomplémentaire | Un ou quelques postes nécessitent un renfort précis. | Vérifier les postes couverts et les plafonds. |
| Mutuelle renforcée unique | Le contrat actuel est globalement insuffisant. | Comparer le surcoût avec les garanties réellement utiles. |
La bonne décision consiste rarement à empiler les contrats par précaution. Commencez par examiner votre couverture collective, vos dépenses habituelles et les soins prévisibles. Si une seconde mutuelle ne diminue pas concrètement votre reste à charge, résilier l’ancien contrat ou choisir une protection plus ciblée sera souvent plus simple et plus économique.

- Deux mutuelles : réduire le reste à charge ou payer deux fois pour rien ? - 10 octobre 2026
- Mutuelle loi Madelin : pourquoi le plafond fiscal peut laisser une part des cotisations non déduite - 9 octobre 2026
- IRM à Paris : choisir son centre selon l’examen, pas selon l’arrondissement - 8 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 La mutuelle TNS protège votre budget santé, de l’hospitalisation à la loi Madelin
 Mutuelle d’entreprise obligatoire : l’employeur paie au moins 50 %, mais certains salariés peuvent refuser