Complémentaire santé hospitalisation : un remboursement à 100 % ne couvre pas forcément toute la facture
Une hospitalisation peut laisser des dépenses importantes à payer, même lorsque l’Assurance Maladie intervient. Une complémentaire santé hospitalisation peut couvrir le ticket modérateur, le forfait journalier ou certains dépassements d’honoraires, mais pas nécessairement tous ces postes. Pour choisir une protection adaptée, il faut distinguer le remboursement des soins, les frais de confort et l’indemnité versée pour faire face aux dépenses du quotidien.
Repérer les dépenses qui peuvent rester à votre charge
Dans le cas général présenté notamment par AG2R La Mondiale et AÉSIO, l’Assurance Maladie rembourse 80 % des frais d’hospitalisation sur les tarifs applicables, en hôpital public ou en clinique conventionnée. Les 20 % restants constituent alors le ticket modérateur. Cette répartition n’est toutefois pas universelle : la situation médicale, les actes réalisés et certaines exonérations peuvent modifier la prise en charge.
Estimer votre reste à financer après hospitalisation
Saisissez les montants indiqués dans votre devis ou votre simulation contractuelle pour obtenir une estimation.
Votre estimation
Les remboursements et indemnités doivent provenir d’un devis ou d’une simulation contractuelle. L’indemnité est présentée séparément des remboursements de soins, car elle est libre d’utilisation. Le résultat est une estimation pédagogique et ne constitue pas un devis.
Surtout, un remboursement à 100 % par l’Assurance Maladie signifie généralement 100 % du tarif de référence, pas 100 % de toutes les dépenses facturées. Les dépassements d’honoraires et les prestations de confort peuvent donc rester à payer.
- Le ticket modérateur : la part des frais remboursables non prise en charge par le régime obligatoire, hors autres participations éventuelles.
- Le forfait journalier hospitalier : une participation aux frais d’hébergement et d’entretien, sauf exonération applicable.
- Les dépassements d’honoraires : les sommes demandées au-delà du tarif de référence, notamment par le chirurgien ou l’anesthésiste.
- La chambre particulière : une prestation de confort dont le prix dépend de l’établissement.
- Les frais annexes : télévision, téléphone, accès Internet ou hébergement d’un accompagnant, selon les prestations choisies.
Les règles diffèrent également entre hospitalisation complète, ambulatoire et hospitalisation à domicile. Un passage aux urgences sans hospitalisation relève d’un dispositif distinct, notamment du forfait patient urgences lorsqu’il s’applique. Demandez une estimation détaillée plutôt qu’un montant global qui mélangerait ces postes.
Choisir entre quatre protections qui ne remplissent pas le même rôle
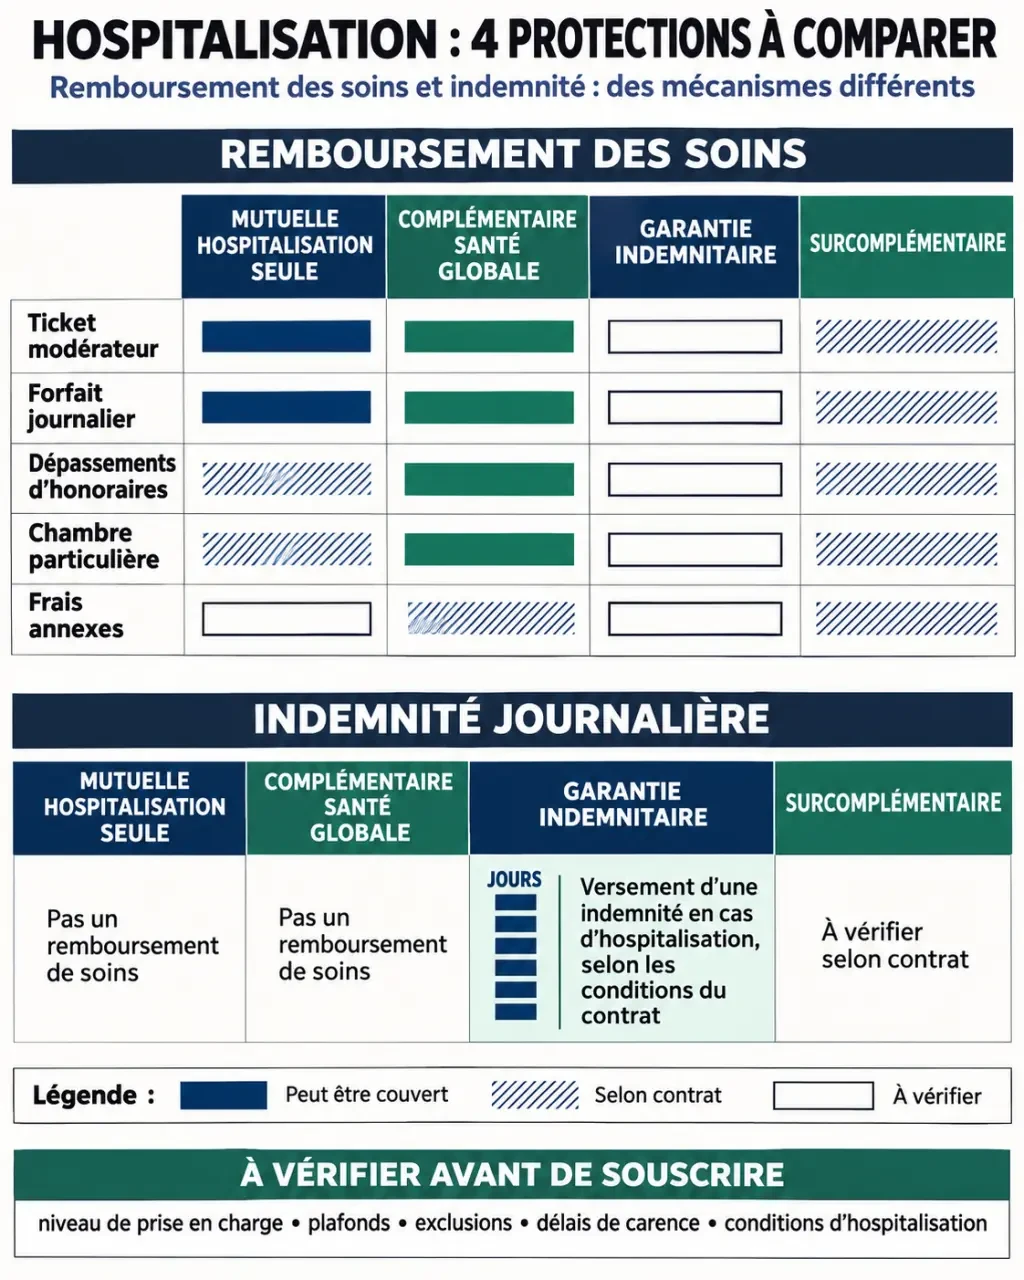
L’expression « garantie hospitalisation » peut désigner des produits très différents. Avant de comparer les cotisations, identifiez ce que le contrat rembourse ou verse réellement.
| Protection | Fonction principale | Limite à examiner |
|---|---|---|
| Mutuelle hospitalisation seule | Rembourser les frais hospitaliers prévus au contrat | Les soins courants, l’optique et le dentaire peuvent rester sans couverture complémentaire |
| Complémentaire santé globale | Couvrir l’hospitalisation et d’autres dépenses de santé | Un contrat étendu peut néanmoins prévoir des garanties hospitalières modestes |
| Garantie indemnitaire hospitalière | Verser une somme forfaitaire par journée indemnisable | Le montant versé ne correspond pas nécessairement aux frais médicaux engagés |
| Surcomplémentaire santé | Renforcer une complémentaire déjà détenue | L’intervention dépend des remboursements précédents et des conditions de coordination |
Par exemple, la garantie présentée par AÉSIO prévoit une indemnité de 15 € ou 25 € par jour, utilisable librement, jusqu’à 180 jours par année civile, sous conditions. Ce mécanisme peut aider à financer des déplacements ou des dépenses familiales ; il ne remplace pas automatiquement une couverture des honoraires et des frais de séjour.
Une formule hospitalisation seule peut convenir à une personne souhaitant concentrer sa protection sur ce risque, à condition d’assumer les dépenses laissées hors contrat. Si vous consultez régulièrement ou avez des traitements suivis, comparez aussi le coût annuel des soins non couverts. Si vous disposez déjà d’une mutuelle d’entreprise, examinez ses garanties avant d’ajouter un renfort.
Enfin, une mutuelle hospitalière peut désigner un organisme destiné aux personnels hospitaliers : cette appellation ne signifie pas qu’il propose uniquement une assurance des séjours à l’hôpital.
Lire les remboursements sans confondre pourcentage et euros
Un pourcentage porte généralement sur une base de remboursement
Une garantie à 100 % de la base de remboursement ne signifie pas que la facture est intégralement couverte. Lorsque le tableau inclut la part de l’Assurance Maladie, ce pourcentage représente le plafond cumulé du régime obligatoire et de la complémentaire. Vérifiez cette convention de lecture dans la notice, ainsi que les règles applicables aux dépassements d’honoraires.
Un exemple publié par Malakoff Humanis illustre cette distinction : pour des honoraires de chirurgien de 434,00 €, la base et le remboursement de l’Assurance Maladie affichés sont de 271,70 €. La formule présentée rembourse les 162,30 € restants, soit un reste à charge de 0,00 € dans cet exemple précis. Ce résultat n’est pas transposable à un autre contrat ou à une autre intervention.
Un forfait et des frais réels ont aussi leurs limites
Un forfait de chambre particulière fixe une somme maximale, souvent par jour ou par nuitée. La formule HOSPI présentée par Malakoff Humanis annonce ainsi 85 € par nuitée : il faut encore vérifier les séjours éligibles et les limites de durée. Une mention « frais réels » doit, elle aussi, être lue avec les plafonds, exclusions et conditions du contrat ; elle n’autorise pas toutes les dépenses sans restriction.
Imaginez votre couverture comme une nappe posée sur une table : une grande longueur ne garantit pas que tous les côtés soient couverts. Un plafond élevé sur les honoraires peut laisser dépasser la chambre particulière, les frais d’accompagnant ou la convalescence. Pour comparer deux offres, alignez chaque dépense sur sa garantie correspondante au lieu de retenir un seul pourcentage spectaculaire.
Vérifier les conditions qui peuvent empêcher une prise en charge
La date d’effet ne suffit pas toujours. Un délai de carence peut rendre certaines garanties inutilisables pendant les premières semaines ou les premiers mois. AG2R La Mondiale signale que certaines offres proposent une prise en charge immédiate, sans carence, mais cela doit être confirmé dans les conditions du contrat choisi.
Une souscription pendant une hospitalisation ne garantit pas le remboursement du séjour déjà commencé. Avant de signer, obtenez une confirmation écrite concernant la date d’admission, l’intervention prévue et les éventuelles restrictions applicables.
- Séjours couverts : médecine, chirurgie, maternité, psychiatrie, soins médicaux et de réadaptation, ambulatoire ou domicile.
- Durées : nombre maximal de journées remboursées, par séjour ou par année.
- Plafonds : limites par acte, par jour, par bénéficiaire et par année.
- Établissements : conditions selon le conventionnement, le secteur et le lieu des soins.
- Exclusions et formalités : situations non couvertes, accord préalable et pièces justificatives.
Les conditions peuvent être très spécifiques. Dans la garantie indemnitaire AÉSIO présentée, les séjours en obstétrique sont notamment soumis à une durée de 8 jours et plus. Ne supposez donc pas qu’un événement médical soit couvert simplement parce qu’il entraîne une admission.
Préparer un devis utile, du séjour au retour à domicile
Pour une intervention programmée, demandez les devis du chirurgien et de l’anesthésiste, le tarif de la chambre et l’estimation des frais de séjour. Transmettez ces documents à votre complémentaire pour obtenir une estimation du remboursement et du reste à charge, poste par poste. Demandez aussi si le tiers payant évite l’avance de certaines sommes : il ne signifie pas que tous les frais sont remboursés.
Comparez ensuite les services d’assistance séparément des garanties financières. Une aide à domicile, une garde d’enfant ou un accompagnement après la sortie peuvent être utiles, mais leur activation dépend souvent de conditions de durée de séjour ou d’immobilisation. Vérifiez qui contacter, à quel moment et avant d’engager quelles dépenses.
Enfin, une indemnité hospitalière ne constitue pas nécessairement une protection suffisante contre une perte de revenus durable. Pour un indépendant notamment, cette question mérite un examen distinct des garanties de prévoyance. Le bon choix reste celui qui équilibre cotisation, dépenses potentiellement non couvertes et aide concrète pendant la récupération.
- Complémentaire santé hospitalisation : un remboursement à 100 % ne couvre pas forcément toute la facture - 21 novembre 2026
- Complémentaire santé indépendant : le prix ne suffit pas, comparez le reste à charge - 20 novembre 2026
- Quel cancer détecte le PET scan ? Le rôle du traceur et les limites à connaître - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises
 Mutuelle travailleur non salarié : le reste à charge compte plus que le prix affiché