Complémentaire santé indépendant : le prix ne suffit pas, comparez le reste à charge
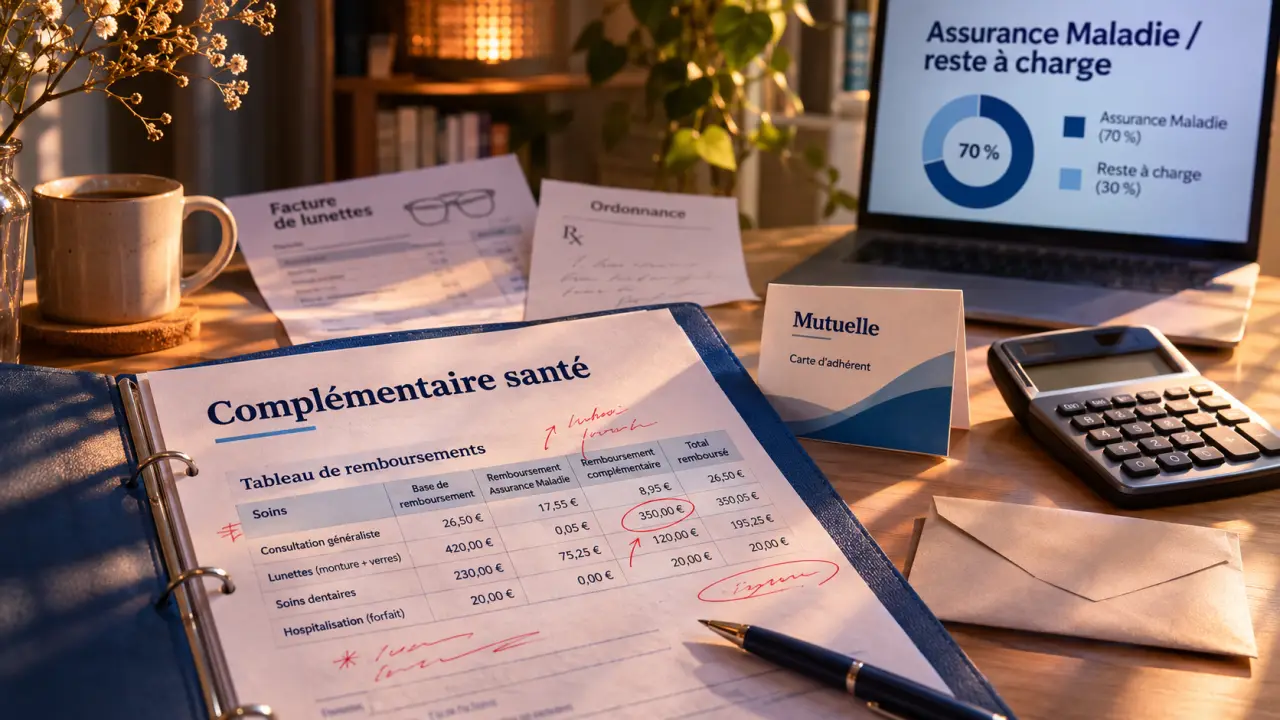
Une complémentaire santé pour indépendant se choisit d’abord sur les frais qu’elle vous évitera de payer, pas seulement sur sa cotisation. Hospitalisation, spécialistes, lunettes, soins dentaires : les besoins diffèrent selon votre situation et celle de votre famille. Pour comparer utilement les offres, il faut rapprocher garanties, limites de remboursement et coût réel, puis vérifier si votre statut permet une déduction fiscale Madelin.
Repérer ce qui reste à payer après l’Assurance Maladie
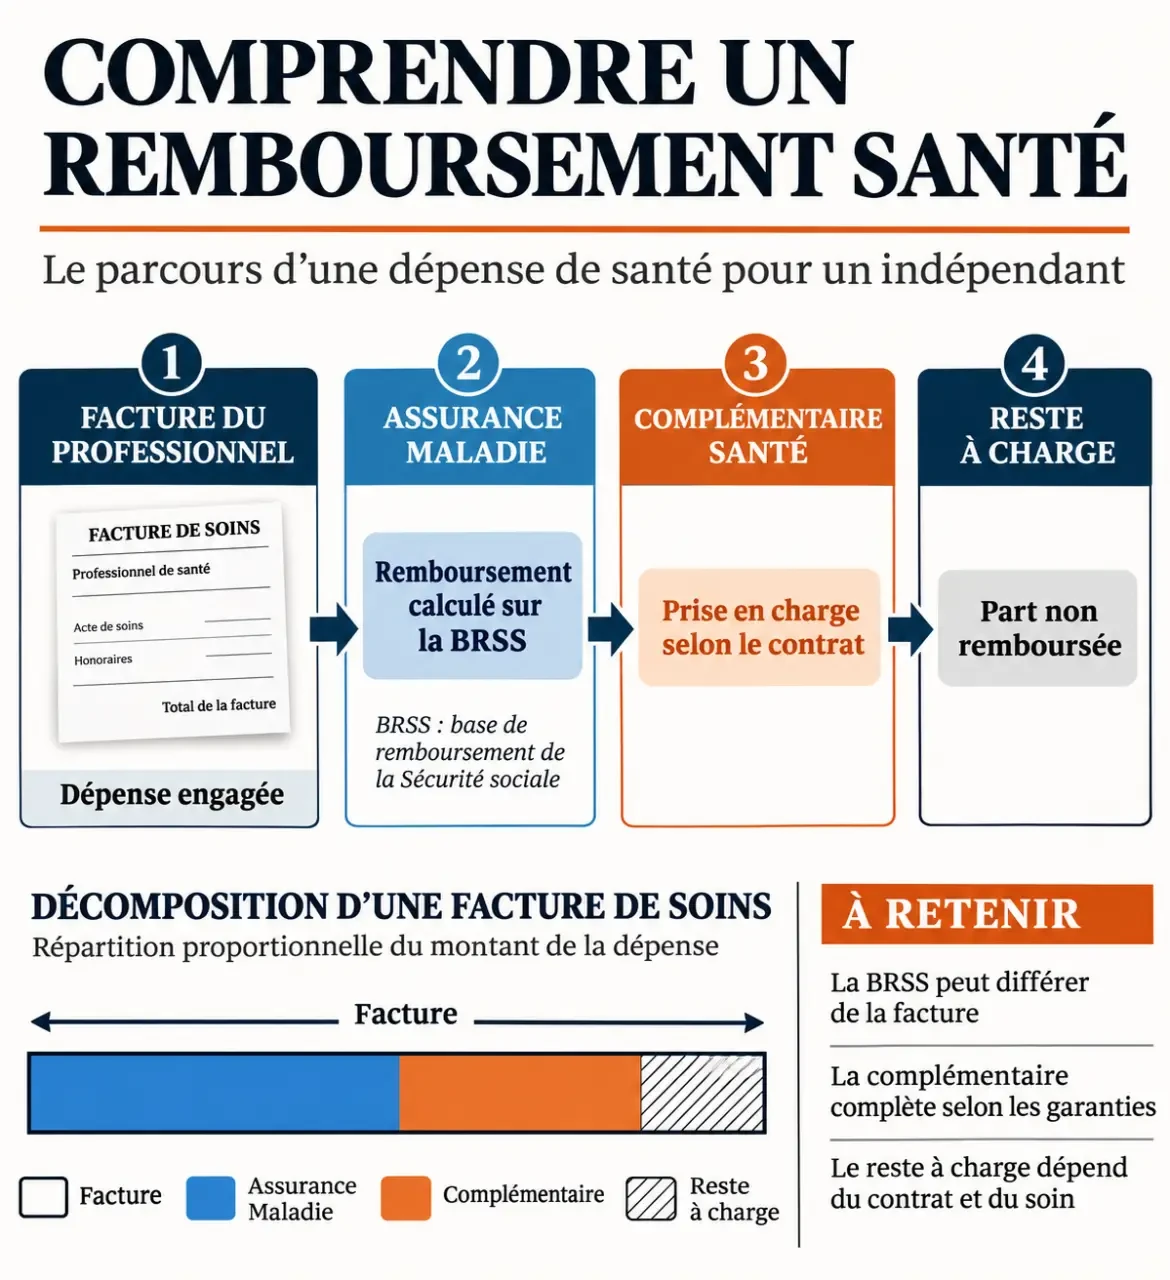
L’Assurance Maladie rembourse les soins selon des tarifs de référence et des règles propres à chaque acte. La complémentaire santé intervient ensuite, dans les limites du contrat. Elle peut prendre en charge le ticket modérateur, certains dépassements d’honoraires, le forfait journalier hospitalier ou des dépenses peu remboursées par le régime obligatoire.
Pour un travailleur indépendant, la souscription d’une complémentaire individuelle est généralement facultative. Elle reste utile pour limiter les dépenses imprévues. Avant d’adhérer, vérifiez toutefois si vous pouvez bénéficier du contrat collectif de votre conjoint. Si vos ressources sont modestes, examinez également votre droit à la Complémentaire santé solidaire : son attribution dépend des ressources et de la composition du foyer.
Les écarts peuvent être importants sur certains postes. MAIF présente ainsi un exemple de lunettes facturées 316 €, avec un remboursement de la Sécurité sociale de 0,09 € dans le cas décrit. Autre illustration : quatre jours en chambre particulière représentent 320 €, non remboursés par l’Assurance Maladie dans l’exemple présenté. Ces situations ne constituent pas des tarifs universels, mais montrent l’intérêt de vérifier les garanties correspondantes.
Attention à ne pas confondre santé et prévoyance. La première rembourse des frais de soins ; la seconde vise notamment la perte de revenus liée à un arrêt de travail, à l’invalidité ou au décès. Une bonne mutuelle ne remplace donc pas une protection du revenu professionnel.
Comparer les garanties dans la bonne unité
Un remboursement annoncé à 100 % ne signifie pas nécessairement que toute la facture sera couverte. Lorsqu’il est exprimé en pourcentage de la base de remboursement de la Sécurité sociale, ou BRSS, le plafond porte sur cette base, et non sur le prix demandé par le professionnel. Les tableaux présentent généralement un total incluant la part de l’Assurance Maladie : faites confirmer cette lecture.
| Poste | Garantie à examiner | Limites à vérifier |
|---|---|---|
| Consultations | Pourcentage de BRSS et dépassements couverts | Conditions selon le médecin et le parcours de soins |
| Hospitalisation | Honoraires, forfait journalier, chambre particulière | Montant par nuit, durée maximale, carence |
| Optique et audition | Forfait par équipement, panier 100 % Santé | Équipements éligibles et fréquence de renouvellement |
| Dentaire | Soins, prothèses et forfait d’implantologie | Plafond annuel, actes exclus, éventuelle progressivité |
| Médecines complémentaires | Montant par séance ou forfait annuel | Disciplines admises, nombre de séances, justificatifs |
Les écarts entre formules sont parfois considérables. Chez Harmonie Mutuelle, les garanties citées vont de 100 % BRSS pour les consultations en CAP110 à 220 % en CAP331 et 500 % en CAP562. Pour la chambre particulière, les montants présentés atteignent respectivement 80 € par nuit en CAP331 et 150 € en CAP562. Ces chiffres doivent toujours être lus avec les conditions contractuelles.
Passez aussi les petites lignes à la loupe : un forfait annuel ressemble à une enveloppe disponible, mais sa période de référence peut changer le résultat. Demandez s’il fonctionne par année civile ou par année d’adhésion, et si plusieurs actes puisent dans le même plafond. Deux soins dentaires rapprochés peuvent ainsi épuiser une enveloppe que vous pensiez réservée à chacun.
Enfin, le 100 % Santé permet une prise en charge sans reste à charge pour certains équipements optiques, dentaires et auditifs, avec un contrat responsable et un équipement éligible. Il ne signifie pas que toutes les lunettes, prothèses ou aides auditives sont intégralement remboursées.
Ajuster le budget aux besoins du foyer, pas au niveau maximal
Partez de vos dépenses récentes et des soins prévus : spécialistes avec dépassements, renouvellement de lunettes, traitement dentaire, maternité ou consultations régulières. Distinguez les dépenses fréquentes des risques moins fréquents mais coûteux. Une personne consultant peu peut privilégier une hospitalisation solide sans renforcer autant tous les autres postes.
Le prix dépend notamment de l’âge, du lieu de résidence, du nombre de personnes couvertes, des garanties et de l’organisme. À titre de repère, Harmonie Mutuelle affiche des tarifs de 25,71 € et 57,98 € par mois pour des formules présentées, au 01/01/2026, pour une personne de 28 ans résidant en Loire-Atlantique et affiliée au régime indiqué. Ces montants ne préjugent pas de votre devis.
Pour couvrir conjoint et enfants, comparez le contrat familial avec plusieurs couvertures séparées, notamment si le conjoint dispose d’une mutuelle collective. Vérifiez les conditions de rattachement et les limites d’âge : Malakoff Humanis annonce, selon les situations prévues, une couverture des enfants jusqu’à 21 ans ou jusqu’à 28 ans.
Les services comptent également : tiers payant pour réduire l’avance de frais, assistance après hospitalisation, téléconsultation, espace client et réseau de soins. Vérifiez surtout leur utilité locale et leurs conditions d’accès. Un réseau étendu sur le papier est moins intéressant si vos professionnels habituels n’en font pas partie.
Vérifier la déduction Madelin avant de calculer le coût net
La loi Madelin permet à certains travailleurs non salariés non agricoles de déduire les cotisations éligibles de leur revenu professionnel imposable, sous conditions et dans une limite annuelle. Cela concerne notamment certains artisans, commerçants et professionnels libéraux au régime réel. Le seul fait d’exercer à son compte ne suffit pas : statut social, régime fiscal et conformité du contrat doivent être vérifiés.
Au régime micro-fiscal, les cotisations ne se déduisent pas séparément : les charges sont prises en compte par l’abattement forfaitaire. Un micro-entrepreneur peut souscrire une complémentaire santé, mais ne bénéficie pas de cette déduction supplémentaire. Les dirigeants assimilés salariés et les indépendants agricoles doivent également examiner les règles propres à leur situation.
Malakoff Humanis décrit un plafond correspondant à 3,75 % du revenu professionnel, augmenté de 7 % du plafond annuel de la Sécurité sociale, dans la limite globale de 3 % de huit PASS. Le PASS indiqué pour 2026 est de 48 060 €. Faites valider votre plafond et les cotisations à y intégrer par votre expert-comptable, ainsi que le traitement des ayants droit.
Il s’agit d’une déduction, pas d’un remboursement de cotisation. Dans l’exemple de Malakoff Humanis, une cotisation déductible de 2 000 € avec un taux d’imposition de 30 % produit 600 € d’économie, soit un coût après économie de 1 400 €. Votre gain dépend de votre situation fiscale effective.
Demander des devis comparables et sécuriser le changement
Transmettez les mêmes informations à chaque organisme : statut, âge, résidence, personnes à couvrir, garanties prioritaires et date d’effet souhaitée. Demandez le tableau complet, les conditions générales et des simulations sur vos soins prévus. Le bon comparatif rapproche cotisation annuelle, remboursements attendus et reste à charge, sans oublier le risque d’hospitalisation.
- Contrôlez les plafonds, exclusions, franchises contractuelles et délais de carence.
- Vérifiez la prise en charge des actes déjà programmés.
- Demandez si le tarif inclut une réduction temporaire.
- Confirmez les justificatifs nécessaires et les bénéficiaires inscrits.
Après un an, les contrats de complémentaire santé concernés peuvent être résiliés à tout moment, sans frais ; la résiliation prend généralement effet un mois après réception de la notification. Coordonnez cette date avec le nouvel organisme pour éviter une interruption de couverture. Avant de signer, obtenez une confirmation écrite des garanties importantes pour vous : elle vaut davantage qu’une promesse commerciale générale.
- Complémentaire santé indépendant : le prix ne suffit pas, comparez le reste à charge - 20 novembre 2026
- Quel cancer détecte le PET scan ? Le rôle du traceur et les limites à connaître - 19 novembre 2026
- Mutuelle travailleur non salarié : le reste à charge compte plus que le prix affiché - 15 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 La mutuelle TNS protège votre budget santé, de l’hospitalisation à la loi Madelin
 Complémentaire santé : elle réduit le reste à charge, mais 150 % ne couvre pas toute la facture