Mutuelle travailleur non salarié : le reste à charge compte plus que le prix affiché
La mutuelle d’un travailleur non salarié est généralement facultative, mais elle permet de limiter les dépenses de santé laissées à sa charge par l’Assurance Maladie. Pour choisir, comparez d’abord les remboursements sur vos soins habituels et les dépenses importantes, puis le coût pour votre famille. La déduction Madelin peut alléger la facture de certains indépendants, mais elle ne s’applique pas aux micro-entrepreneurs relevant du régime micro-fiscal.
Votre statut détermine la couverture à rechercher
Une complémentaire santé TNS complète les remboursements du régime obligatoire : consultations, médicaments, hospitalisation, lunettes ou soins dentaires, selon les garanties souscrites. Elle concerne notamment les artisans, commerçants, professionnels libéraux et certains dirigeants. Être indépendant ne signifie toutefois pas automatiquement relever du statut social de TNS.
| Situation | Point à vérifier avant de choisir |
|---|---|
| Entrepreneur individuel, artisan, commerçant ou professionnel libéral | Comparer une couverture individuelle adaptée aux besoins et vérifier l’éligibilité fiscale. |
| Micro-entrepreneur | Une complémentaire pour indépendant est possible, sans déduction supplémentaire des cotisations sous le régime micro-fiscal. |
| Gérant majoritaire de SARL | Le statut relève généralement des TNS ; examiner les modalités de souscription et de paiement. |
| Président de SAS rémunéré ou gérant minoritaire rémunéré de SARL | Le statut est assimilé salarié ; l’accès au contrat collectif doit être vérifié selon les conditions du régime. |
La mutuelle individuelle n’est pas obligatoire pour le TNS, contrairement à la couverture collective que l’employeur doit généralement proposer à ses salariés. Embaucher ne transforme donc pas automatiquement la couverture personnelle du dirigeant en mutuelle d’entreprise.
Ne confondez pas non plus santé et prévoyance : une mutuelle rembourse des soins, mais ne remplace pas votre revenu pendant un arrêt de travail. Les indemnités et garanties d’incapacité nécessitent une analyse distincte.
Comparez les remboursements en euros, pas seulement les pourcentages
Le tableau de garanties utilise souvent la BRSS, ou base de remboursement de la Sécurité sociale. Un remboursement à 100 % de cette base ne signifie pas que toute la facture sera remboursée. Les dépassements d’honoraires peuvent rester à votre charge, ainsi que certaines participations réglementaires.
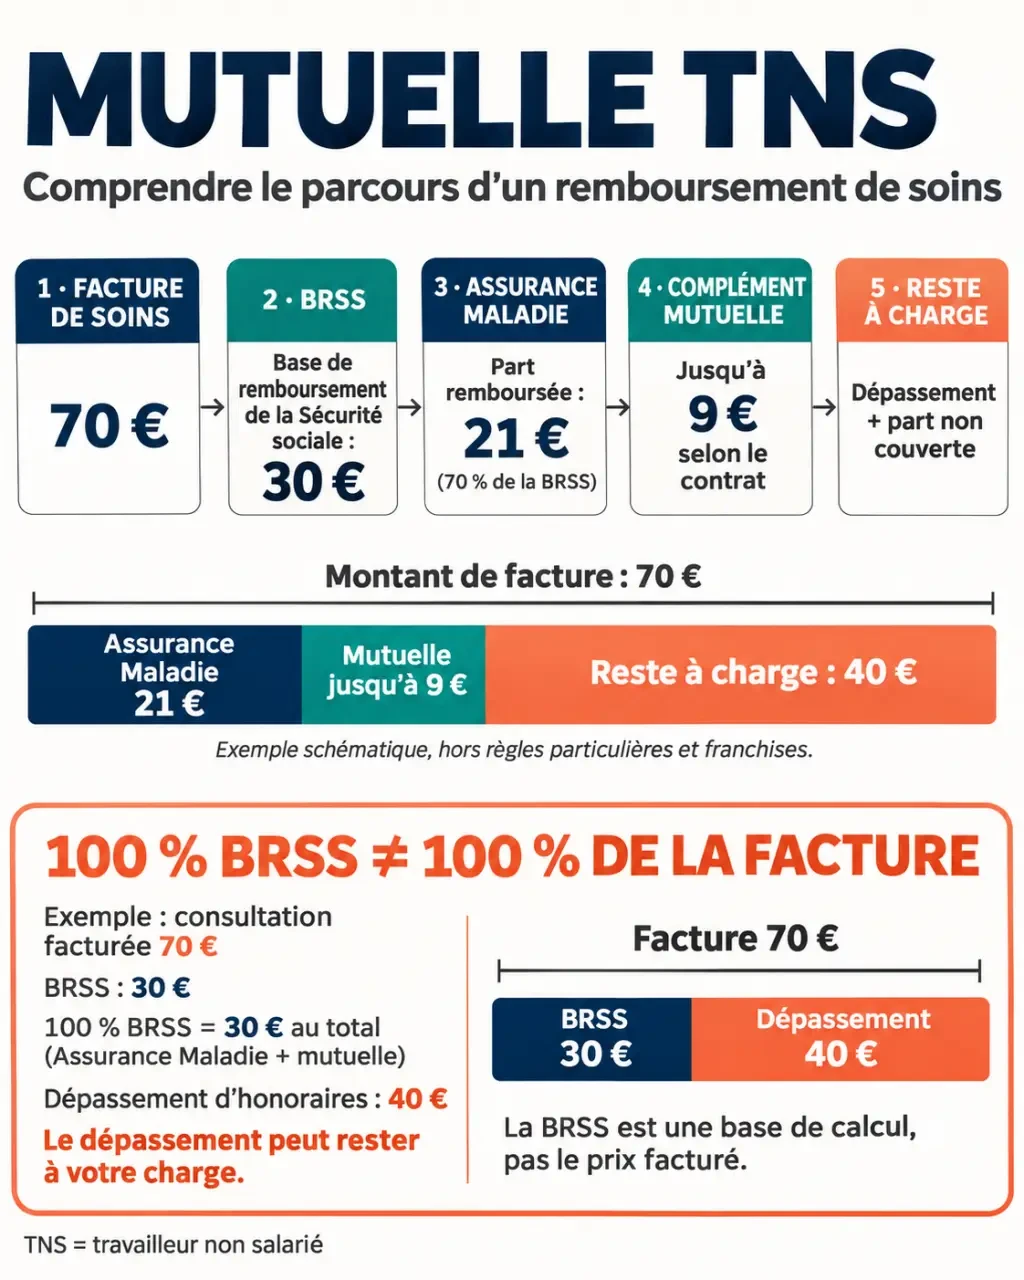
Lorsque le pourcentage inclut l’Assurance Maladie, une garantie à 220 % correspond à un remboursement total maximal égal à 2,2 fois la base, dans la limite des frais engagés et des conditions contractuelles. Demandez systématiquement une simulation sur un devis ou une consultation représentative : elle sera plus parlante qu’un taux isolé.
| Poste | Éléments à comparer | Piège à éviter |
|---|---|---|
| Soins courants | Spécialistes, imagerie, dépassements et conditions selon le praticien | Confondre tarif facturé et base de remboursement |
| Hospitalisation | Honoraires, forfait hospitalier, chambre particulière et durée couverte | Regarder uniquement le montant par nuit |
| Optique et audition | Équipements couverts, forfaits, renouvellement et réseau partenaire | Supposer que tous les équipements sont intégralement remboursés |
| Dentaire | Prothèses, implants, orthodontie et plafonds annuels | Assimiler implantologie et soins dentaires courants |
| Soins complémentaires | Praticiens admis, montant par séance et nombre de séances | Retenir seulement le forfait annuel annoncé |
Les écarts peuvent être importants : Harmonie Mutuelle présente notamment des exemples de consultations à 100 %, 220 % ou 500 % de la BRSS selon la formule. Ces niveaux ne suffisent pas à classer les contrats : il faut également lire les restrictions applicables aux actes concernés.
Enfin, distinguez les équipements du panier 100 % Santé des prestations à prix libres. Un contrat responsable permet, sous les conditions du dispositif, un accès sans reste à charge à certains équipements optiques, dentaires et auditifs, pas à tous les produits proposés.
Le bon budget intègre les soins prévisibles et les imprévus
Le prix d’une mutuelle pour indépendant varie notamment selon l’âge, le lieu de résidence, les garanties et les personnes couvertes. Un tarif d’appel n’est donc pas un prix moyen. Harmonie Mutuelle affiche ainsi 25,71 € par mois pour une garantie de base au 1er janvier 2026, pour un TNS de 28 ans résidant en Loire-Atlantique et relevant du régime précisé dans l’offre.
Pour arbitrer, additionnez les cotisations annuelles et le reste à charge estimé sur vos soins prévisibles. Examinez ensuite séparément le risque d’une dépense exceptionnelle, notamment une hospitalisation. Une formule économique peut convenir, à condition de connaître les sommes que vous devrez financer vous-même.
Attention à la spirale des petites options : renforcer l’optique, puis les médecines complémentaires, puis la chambre particulière peut rendre la cotisation disproportionnée par rapport aux remboursements réellement utilisés. Pour chaque renfort, comparez son surcoût annuel au remboursement supplémentaire accessible. Gardez toutefois une logique de protection pour les dépenses lourdes : une garantie hospitalisation ne se juge pas uniquement sur sa fréquence d’utilisation passée.
Pour la famille, demandez deux simulations : un contrat commun et des couvertures séparées, en tenant compte d’une éventuelle mutuelle collective du conjoint. Vérifiez les limites d’âge des enfants et les justificatifs exigés. Malakoff Humanis mentionne une couverture jusqu’à 21 ans, voire 28 ans dans certaines situations : ces conditions restent propres au contrat.
La loi Madelin réduit le revenu imposable, pas directement la cotisation
Les cotisations d’un contrat santé éligible peuvent être déduites du bénéfice imposable de certains TNS, sous conditions, notamment de situation sociale et fiscale, et dans une limite annuelle. La simple mention « mutuelle indépendant » ne garantit donc pas l’accès à cet avantage.
Le plafond santé-prévoyance repose sur 3,75 % du revenu professionnel, auxquels s’ajoutent 7 % du plafond annuel de la Sécurité sociale, dans la limite globale de 3 % de huit PASS. Il s’agit d’un plafond partagé avec les autres cotisations de prévoyance concernées, et non d’une enveloppe exclusivement réservée à la mutuelle. Faites confirmer le montant utilisable par votre comptable.
La déduction n’est pas un crédit d’impôt. Dans l’exemple présenté par Malakoff Humanis, une cotisation déductible de 2 000 € et un taux marginal d’imposition de 30 % produisent une économie d’impôt de 600 €, soit un coût net de 1 400 €, sous les hypothèses retenues.
Au régime micro-fiscal, les dépenses professionnelles sont prises en compte par un abattement forfaitaire : les cotisations santé ne se déduisent pas en supplément. Pour le conjoint et les enfants, ne présumez pas que toute cotisation familiale est déductible ; demandez une attestation précisant la part éligible.
Avant de signer, vérifiez ce qui s’applique dès le premier jour
Comparez les devis avec les mêmes bénéficiaires, la même date d’effet et des besoins identiques. Un comparateur facilite la sélection, mais ne couvre pas nécessairement tout le marché. Les services doivent également être vérifiés : tiers payant, réseau de soins, téléconsultation, deuxième avis médical et assistance n’ont pas partout la même portée.
- Lisez les délais de carence : certaines prestations ne sont pas accessibles immédiatement. Harmonie Mutuelle mentionne, pour les formules concernées, trois mois d’attente pour la chambre particulière en psychiatrie.
- Contrôlez les limites : exclusions, franchises éventuelles, plafonds par acte ou par an, et restrictions de durée.
- Demandez les documents : tableau de garanties, conditions contractuelles, cotisation totale et modalités de résiliation.
- Coordonnez les dates : ne résiliez pas votre ancienne couverture avant confirmation de la prise d’effet de la nouvelle.
Lors du passage du salariat à l’indépendance, vérifiez la date de fin du contrat collectif et une éventuelle portabilité, sans la supposer automatique. Le choix le plus solide reste celui dont vous comprenez les remboursements, les limites et le coût annuel, avant même de considérer l’avantage fiscal.
- Mutuelle travailleur non salarié : le reste à charge compte plus que le prix affiché - 15 novembre 2026
- Dépassement d’honoraires et mutuelle : 150 % de la BRSS ne signifie pas 150 % de votre facture - 10 novembre 2026
- RDV pour IRM : éviter les dossiers incomplets et les mauvaises réservations - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises
 Prix d’une radio avec ordonnance : de 21,28 à 30,65 € pour cinq examens courants