Mutuelle santé auto-entrepreneur : protégez votre budget avec les garanties adaptées
En tant qu’auto-entrepreneur, vous dépendez du régime général pour vos remboursements de santé, sans bénéficier d’une mutuelle collective financée en partie par un employeur. Une complémentaire individuelle n’est pas obligatoire, mais elle peut limiter le reste à charge lorsqu’une consultation avec dépassement, une hospitalisation ou un nouvel équipement optique pèse sur votre budget.
Une mutuelle santé est facultative, mais l’Assurance Maladie ne couvre pas tout
Depuis l’équivalence juridique entre les statuts d’auto-entrepreneur et de micro-entrepreneur, l’indépendant relève d’une protection sociale obligatoire et est rattaché au régime général. L’Assurance Maladie rembourse une partie des soins selon une base de remboursement. Elle ne règle donc pas nécessairement l’intégralité de la dépense facturée.
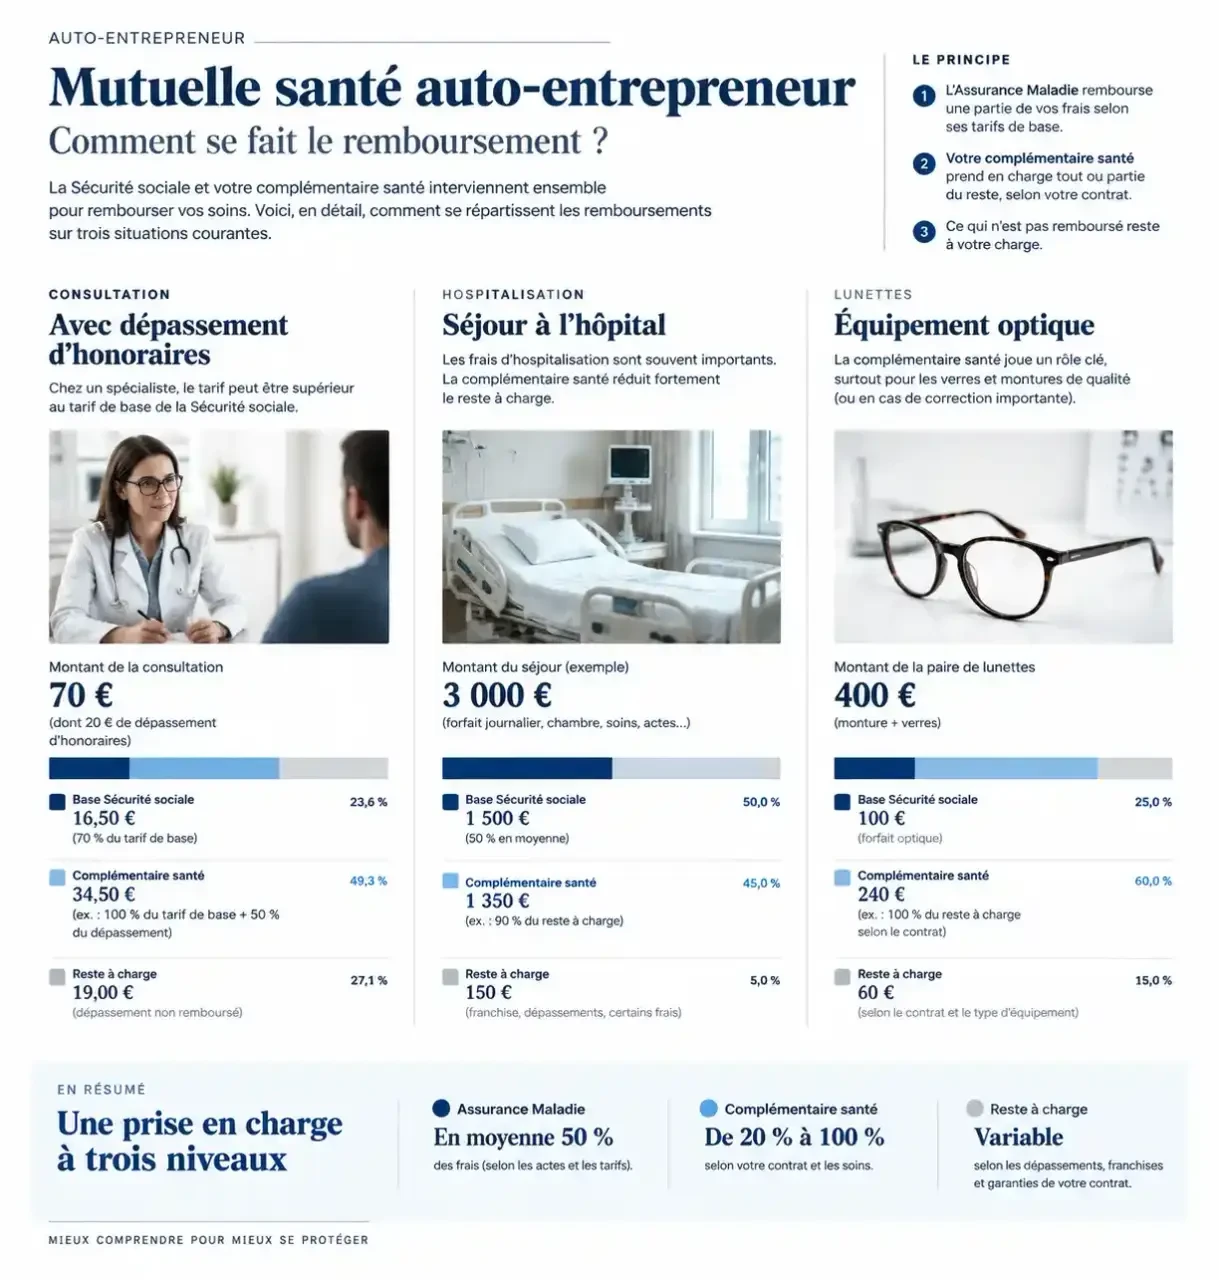
La mutuelle santé auto-entrepreneur, aussi appelée complémentaire santé individuelle, intervient après ce premier remboursement. Selon le contrat choisi, elle peut couvrir tout ou partie du ticket modérateur, des dépassements d’honoraires et de certains frais peu remboursés. Elle offre une protection financière pour les dépenses de santé, sans être obligatoire en règle générale pour ce statut.
Le reste à charge ne concerne pas seulement les soins exceptionnels
Une consultation chez un spécialiste, des lunettes, une couronne dentaire ou une chambre particulière à l’hôpital peuvent entraîner un reste à charge important. Les médicaments ne sont pas tous remboursés au même niveau : certains le sont à 15 %, d’autres à 65 %. Sans complémentaire, la part non prise en charge reste directement à votre charge.
Pour un indépendant, cette dépense s’ajoute aux charges professionnelles et personnelles d’un mois où le chiffre d’affaires peut varier. Il est donc utile de raisonner en capacité de paiement, et pas seulement en fréquence de consultation. Une dépense rare peut déséquilibrer un budget lorsqu’elle survient au mauvais moment.
Les garanties à comparer avant de demander un devis
Un bon contrat n’est pas forcément celui qui affiche le niveau de remboursement le plus élevé sur chaque poste. Il doit surtout couvrir vos dépenses probables, avec des limites faciles à comprendre. Le tableau de garanties mérite une lecture ligne par ligne : pourcentage de remboursement, forfait annuel, plafond, délai de carence éventuel et exclusions comptent autant que la cotisation.
| Poste de santé | À vérifier dans le contrat | Profil particulièrement concerné |
|---|---|---|
| Soins courants | Ticket modérateur, spécialistes, dépassements d’honoraires, téléconsultation | Personne consultant régulièrement des spécialistes |
| Hospitalisation | Frais de séjour, honoraires, ambulatoire, chambre particulière, assistance | Tous les indépendants, car un imprévu peut survenir |
| Optique, dentaire, audition | Forfaits, plafonds, équipements du dispositif 100 % Santé | Porteurs de lunettes, familles, besoins d’appareillage |
| Services complémentaires | Tiers payant, psychologie, médecines alternatives, aide à domicile | Selon les habitudes de soins et la situation familiale |
Hospitalisation et dépassements d’honoraires : deux lignes à ne pas négliger
L’hospitalisation est souvent le poste à sécuriser en priorité. Au-delà des frais médicaux, une chambre particulière, les honoraires de praticiens ou certains services de confort peuvent ne pas être pris en charge intégralement. Vérifiez aussi la couverture des soins ambulatoires, car une intervention sans nuit à l’hôpital peut malgré tout générer des frais importants.
Pour les consultations, regardez la prise en charge des dépassements d’honoraires. Un remboursement exprimé en pourcentage de la base de remboursement ne signifie pas automatiquement que toutes les sommes facturées sont couvertes. Comparez ce niveau avec les tarifs pratiqués par les professionnels que vous consultez réellement.
Optique, dentaire et audition : choisir entre forfait et 100 % Santé
Le dispositif 100 % Santé permet une prise en charge intégrale de certaines prestations en optique, dentaire et audiologie, à condition de choisir des équipements appartenant aux catégories réglementées et de disposer d’un contrat adapté. Il peut aider à maîtriser le budget consacré à ces soins.
Si vous préférez des équipements hors panier 100 % Santé, le montant du forfait devient déterminant. Comparez les plafonds par équipement, la fréquence de renouvellement et les limitations éventuelles sur les montures, les prothèses ou les aides auditives. Un forfait élevé mais inutilisable avant plusieurs années n’a pas la même valeur qu’une garantie immédiatement adaptée à vos besoins.
Choisir sa complémentaire selon son activité, sa famille et ses dépenses réelles
Avant de comparer les formules, reprenez vos remboursements et vos dépenses des douze derniers mois : consultations, soins dentaires, optique, médicaments, suivi psychologique, hospitalisation ou praticiens pratiquant des dépassements. Cette photographie vous aide à éviter les options inutiles et les formules trop faibles.
- Budget serré et peu de soins : privilégiez un socle solide en hospitalisation, soins courants et 100 % Santé.
- Consultations fréquentes : recherchez une bonne couverture des spécialistes et des dépassements d’honoraires.
- Besoins optiques ou dentaires identifiés : comparez les forfaits précis plutôt que le seul niveau global de la formule.
- Famille à couvrir : vérifiez le coût par bénéficiaire, les garanties enfants et les plafonds partagés ou individuels.
- Activité irrégulière : privilégiez une cotisation soutenable toute l’année plutôt qu’une protection surdimensionnée.
Comparer une mutuelle revient à trouver un équilibre entre le niveau de couverture et la cotisation. Une formule trop faible laisse une part importante des frais à payer lorsque la dépense arrive. Une formule trop large augmente chaque mois le coût de la protection sans répondre à un besoin concret. Commencez par isoler deux ou trois risques financiers difficiles à absorber seul, puis vérifiez que le contrat y répond sans multiplier les garanties accessoires.
Le tarif dépend notamment de l’âge, de la zone géographique, de la composition familiale et du niveau de garanties. Lors d’une simulation ou d’une demande de devis, comparez des protections équivalentes. Une cotisation plus basse peut cacher un plafond réduit, une faible prise en charge des spécialistes ou l’absence de certains services d’assistance.
Mutuelle et prévoyance : protéger les soins ne protège pas vos revenus
La mutuelle rembourse des frais de santé. Elle ne compense pas, à elle seule, une perte de chiffre d’affaires lorsque vous ne pouvez plus travailler. C’est le rôle de la prévoyance, qui peut compléter les indemnités journalières en cas d’arrêt de travail et prévoir une protection face à l’invalidité ou au décès.
Les indemnités journalières mentionnées pour les indépendants reposent sur 1/730e du revenu d’activité annuel moyen, sous conditions. Ce mécanisme peut ne pas suffire à couvrir un loyer, des échéances professionnelles ou les dépenses du foyer. Pour un auto-entrepreneur dont la présence est indispensable à l’activité, associer mutuelle et prévoyance permet de traiter deux risques distincts : payer les soins et maintenir un revenu.
Fiscalité, résiliation et décision finale : les derniers points à contrôler
Le régime micro-fiscal fonctionne avec un abattement forfaitaire : 34 % pour les activités relevant des BNC, 50 % pour les prestations de services relevant des BIC et 71 % pour les activités de vente ou de fourniture de logement. Les cotisations de mutuelle ne sont donc pas déduites séparément comme des frais réels dans ce cadre. Ne choisissez pas un contrat sur la seule idée d’un avantage fiscal attendu.
Avant de souscrire, contrôlez enfin les délais de remboursement, le réseau de tiers payant, les modalités de résiliation, les services d’assistance et les documents contractuels. Vérifiez aussi les plafonds, les exclusions et les éventuels délais de carence. Une mutuelle santé auto-entrepreneur pertinente est celle dont les garanties restent compréhensibles, dont la cotisation tient dans votre budget et dont les limites protègent réellement vos dépenses les plus coûteuses.
- Mutuelle santé auto-entrepreneur : protégez votre budget avec les garanties adaptées - 21 octobre 2026
- Surcomplémentaire santé : un tarif de 10 à 50 € par mois selon les garanties - 18 octobre 2026
- Complémentaire santé : elle réduit le reste à charge, mais 150 % ne couvre pas toute la facture - 17 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules à comparer et les points à vérifier avant d’adhérer
 Prix radio dentaire : 20 € pour une panoramique, 60 % remboursés et reste à charge à vérifier
 Changer de mutuelle santé sans payer deux fois : le bon calendrier pour rester couvert
 Mutuelle senior plus de 70 ans : les 4 garanties qui évitent les mauvaises surprises